
Terme incontournable du droit patrimonial français, l'usufruit est au cœur de la plupart des règlements de succession et des stratégies de transmission familiale. Pourtant, cette notion juridique soulève fréquemment des interrogations concrètes : un usufruitier peut-il vendre le bien sans l'accord de ses enfants ? Qui doit financer les gros travaux ou s'acquitter de la taxe foncière ? Comment s'évalue sa valeur monétaire ? À l'Office Notarial France Malépart, nous constatons que la confusion entre pleine propriété, usufruit et nue-propriété est source d'appréhensions inutiles. Décryptage clair des droits, devoirs et opportunités fiscales liés à l'usufruit avec un notaire en pays de Morlaix.
1. Qu'est-ce que l'usufruit ? La décomposition du droit de propriété
En droit civil français, la pleine propriété d'un bien (immobilier, portefeuille d'actions, compte bancaire) se compose traditionnellement de trois prérogatives distinctes, héritées du droit romain :
- L'usus : Le droit d'utiliser le bien (par exemple, habiter personnellement une maison ou rouler dans une voiture).
- Le fructus : Le droit d'en percevoir les « fruits » (percevoir les loyers d'un appartement loué, toucher des dividendes ou des intérêts).
- L'abusus : Le droit de disposer du bien (le vendre, le donner, le démolir ou modifier sa substance).
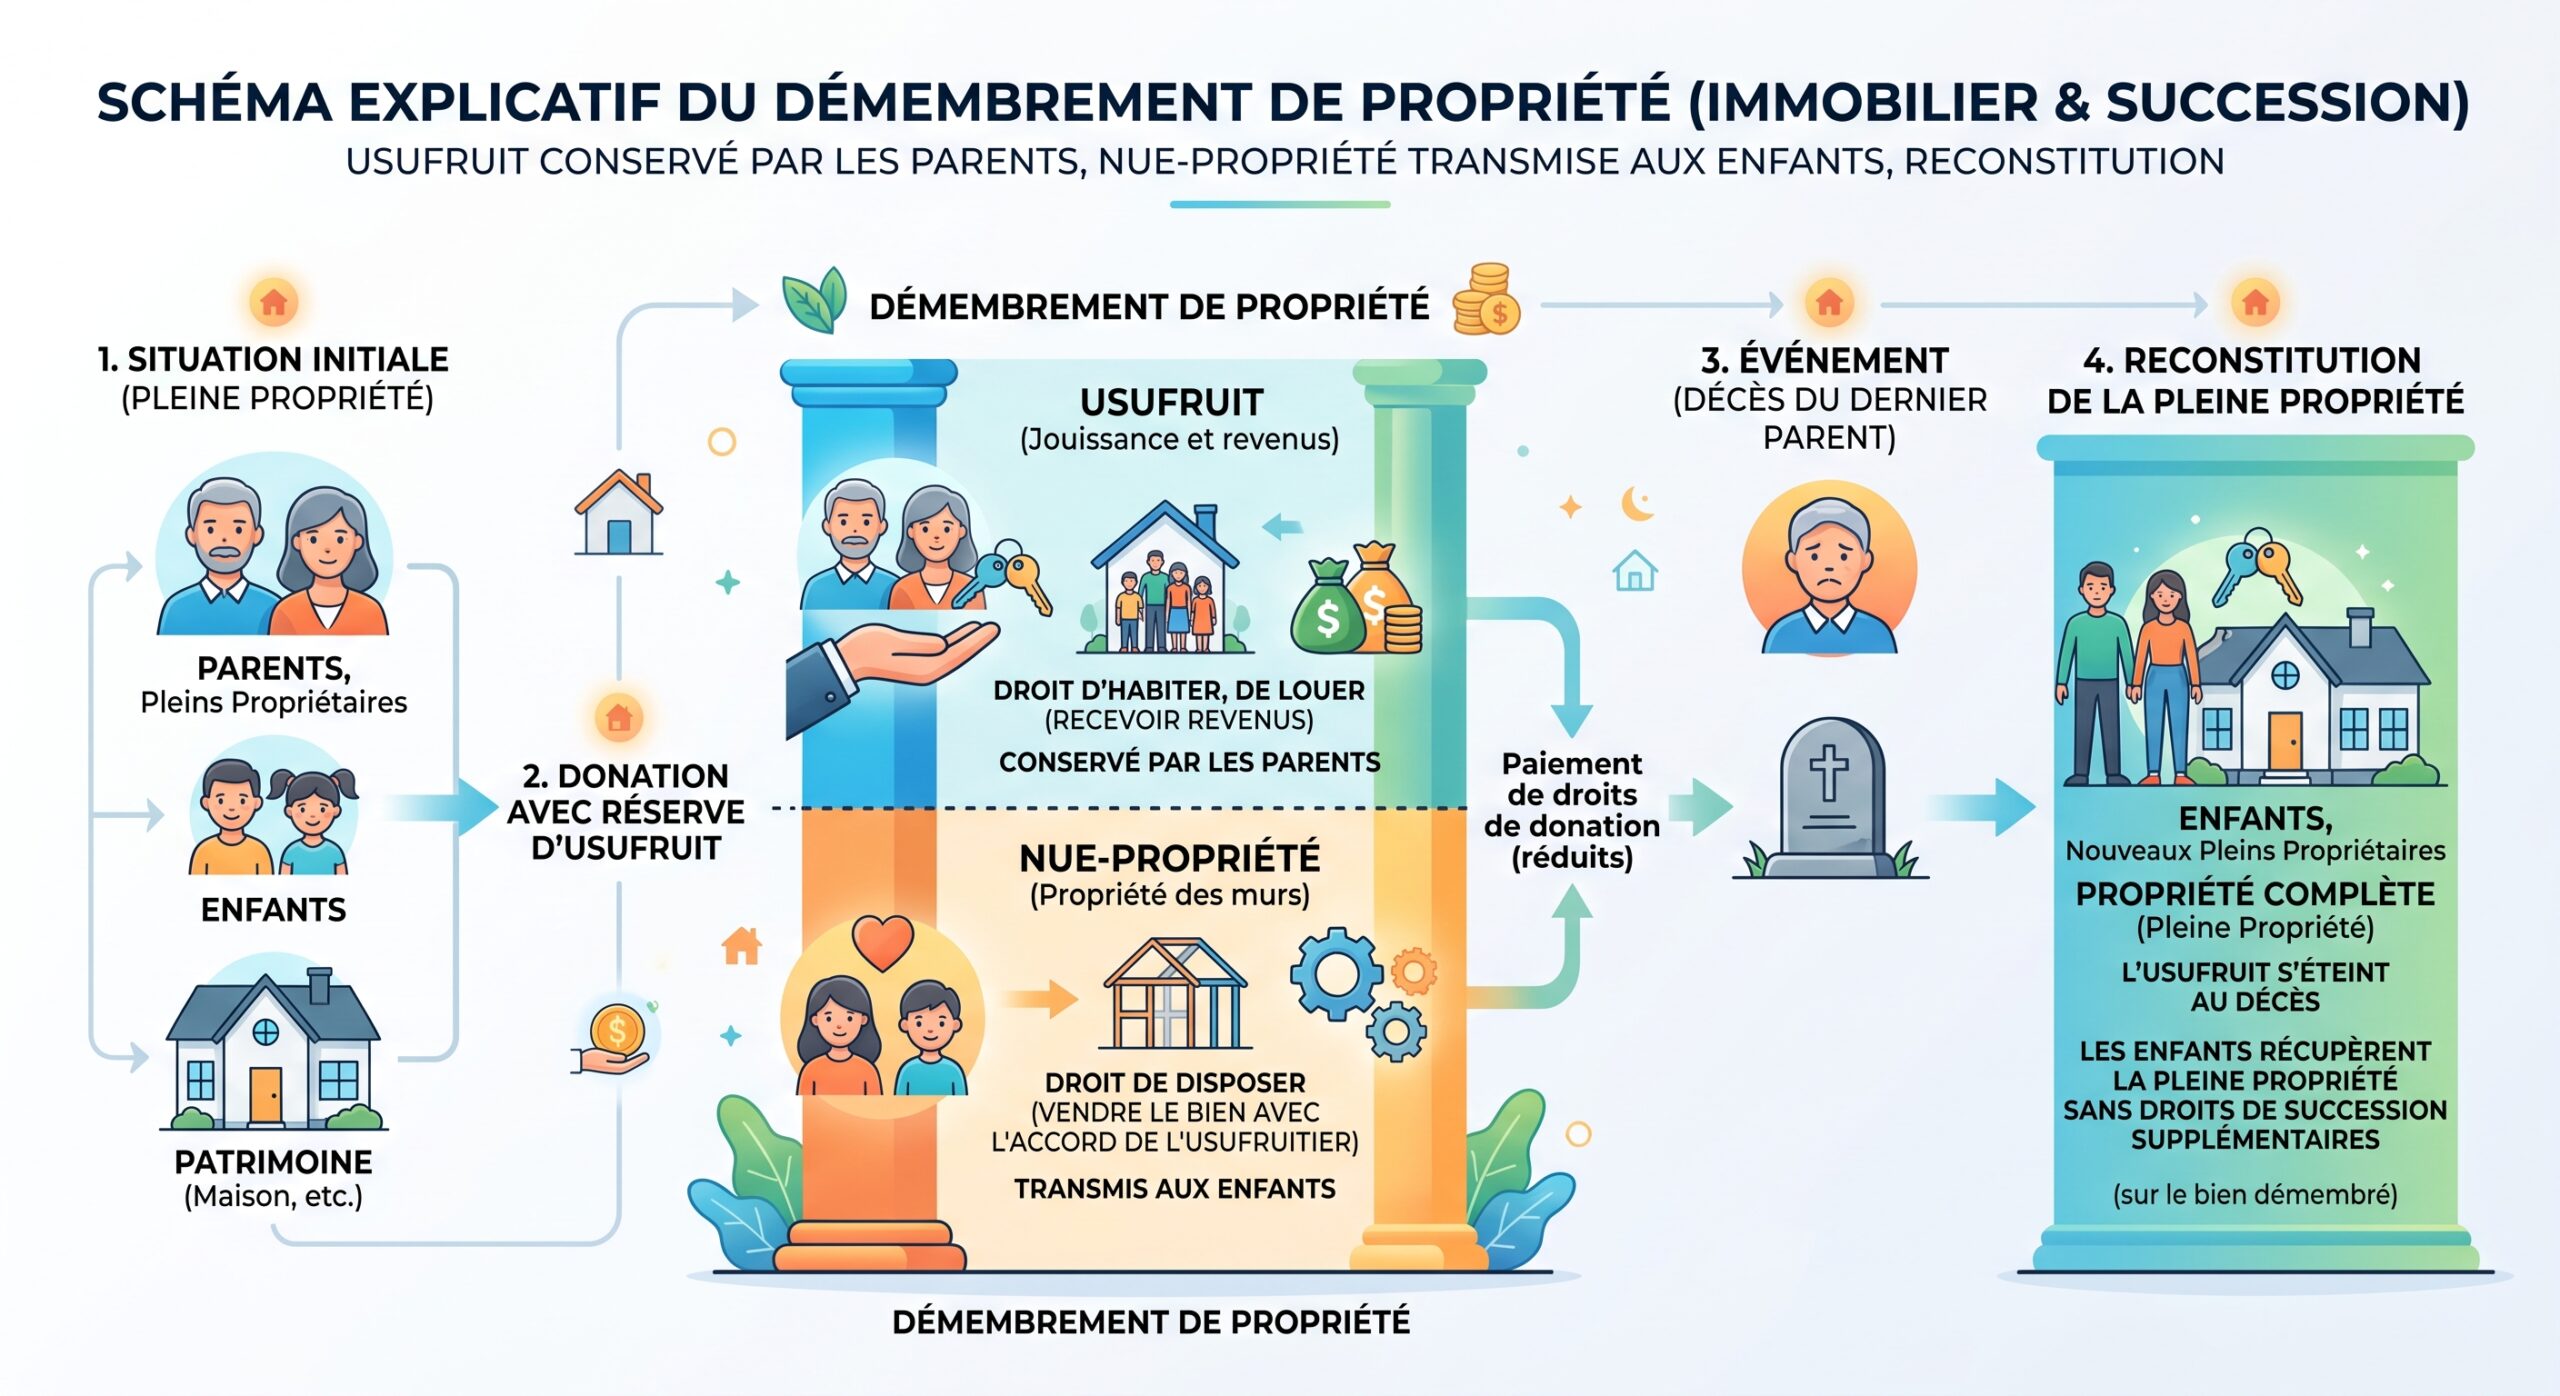
Le démembrement de propriété consiste à dissocier ces attributs entre deux personnes distinctes :
- L'usufruitier cumule l'usus et le fructus : il a le droit d'occuper les lieux ou de mettre le logement en location pour en encaisser les revenus locatifs.
- Le nu-propriétaire conserve l'abusus : il détient le titre de propriété du bien mais ne peut ni l'occuper ni en tirer de revenus immédiats.
À l'extinction de l'usufruit (le plus souvent au décès de l'usufruitier), le nu-propriétaire devient automatiquement plein propriétaire, sans aucune démarche notariale complexe et sans payer le moindre droit fiscal de succession supplémentaire.
Dans les situations familiales où plusieurs héritiers partagent des droits sur un logement, il arrive souvent que le démembrement coexiste avec l'indivision. Pour comprendre comment ces régimes s'articulent, consultez notre guide pour savoir si un héritier peut décider seul de mettre un bien en location.
2. Quels sont les droits et obligations de l'usufruitier ?
L'usufruit confère une grande liberté d'usage au quotidien, mais il impose en contrepartie des devoirs stricts afin de préserver le capital du nu-propriétaire.
Les droits de l'usufruitier
- Habiter le bien : L'usufruitier peut y fixer sa résidence principale ou secondaire, ou y accueillir des proches sans avoir de compte à rendre au nu-propriétaire.
- Mettre en location : Il peut louer le bien et percevoir les loyers pour compléter ses revenus. Toutefois, la conclusion d'un bail commercial ou rural impose légalement le consentement du nu-propriétaire.
Les devoirs et la répartition légale des charges
La loi organise précisément la répartition financière entre l'usufruitier et le nu-propriétaire (articles 605 et 606 du Code civil) :
- À la charge de l'usufruitier : L'entretien courant, les menues réparations, l'assurance habitation, ainsi que le paiement de la taxe foncière.
- À la charge du nu-propriétaire : Les « grosses réparations » limitativement énumérées par l'article 606 du Code civil (les gros murs, les voûtes, le renouvellement des poutres, des toitures entières et des murs de clôture).
Si vous préparez la mise en vente d'un bien détenu en démembrement, veillez à auditer l'ensemble des diagnostics techniques. Retrouvez notre point complet sur les documents obligatoires pour acheteurs et vendeurs lors d'une transaction.
Tableau synthétique : répartition des droits et charges entre usufruitier et nu-propriétaire
Voici le récapitulatif pratique des compétences et obligations de chacun au quotidien :
| Situation / Décision | Rôle de l'usufruitier | Rôle du nu-propriétaire | Règle juridique |
|---|---|---|---|
| Occupation du logement | Droit exclusif d'habiter | Aucun droit d'accès sans accord | Art. 578 du Code civil |
| Mise en location (habitation) | Signe le bail et perçoit les loyers | Simple information | Loi du 6 juillet 1989 |
| Vente du bien en pleine propriété | Accord obligatoire (ne peut vendre seul) | Accord obligatoire (ne peut vendre seul) | Unanimité absolue exigée |
| Entretien courant et taxe foncière | Paiement intégral obligatoire | Exonéré de ces dépenses | Art. 605 du Code civil |
| Gros travaux de structure (toiture, murs) | Exonéré (sauf défaut d'entretien) | Prise en charge financière | Art. 606 du Code civil |
3. Comment s'évalue la valeur de l'usufruit ? (Barème fiscal de l'article 669 du CGI)
La valeur financière d'un usufruit n'est pas fixe : elle dépend statistiquement de l'âge de l'usufruitier. Plus l'usufruitier est jeune, plus son espérance de vie est longue, et plus la valeur de son droit d'usage est élevée.
Pour le calcul des droits de donation, de succession ou en cas de vente conjointe du bien, le législateur a instauré un barème fiscal officiel (article 669 du Code général des impôts) :
- De 51 à 60 ans révolus : Usufruit = 50 % | Nue-propriété = 50 %
- De 61 à 70 ans révolus : Usufruit = 40 % | Nue-propriété = 60 %
- De 71 à 80 ans révolus : Usufruit = 30 % | Nue-propriété = 70 %
- De 81 à 90 ans révolus : Usufruit = 20 % | Nue-propriété = 80 %
- À partir de 91 ans révolus : Usufruit = 10 % | Nue-propriété = 90 %
Ce barème démontre pourquoi anticiper une transmission du vivant par une donation en nue-propriété permet d'effacer une part considérable de l'impôt familial. Pour aller plus loin sur ce mécanisme clé, parcourez notre analyse détaillée sur la Grande Transmission de patrimoine et les leviers d'anticipation notariale.
Cas concret en Finistère : succession et protection du conjoint survivant à Saint-Martin-des-Champs
Prenons l'exemple d'Alain et Françoise, mariés sous le régime de la communauté légale et résidant dans une maison à Saint-Martin-des-Champs d'une valeur de 320 000 €. Ils ont deux enfants majeurs issus de leur union.
Au décès d'Alain à l'âge de 73 ans, Françoise bénéficie, conformément à l'article 757 du Code civil (ou grâce à une donation entre époux rédigée à l'étude), de l'option pour la totalité de la succession en usufruit :
- Protection totale du cadre de vie : Françoise conserve la jouissance intégrale de la maison. Elle n'a aucun risque d'être expulsée ou contrainte de vendre par les enfants. Elle peut y demeurer sans verser de loyer ni d'indemnité d'occupation.
- Nue-propriété aux enfants : Les deux enfants reçoivent ensemble la nue-propriété de la moitié de la maison appartenant à leur père (soit 160 000 €). À 73 ans, l'usufruit de Françoise est évalué à 30 % (48 000 €) et la nue-propriété à 70 % (112 000 €, soit 56 000 € par enfant).
- Fiscalité nulle : La part de chaque enfant étant très inférieure à l'abattement fiscal légal de 100 000 €, aucun droit de succession n'est dû. Au décès ultérieur de Françoise, les enfants deviendront pleins propriétaires de l'ensemble du bien sans payer d'impôt sur cette reconstitution.
L'accompagnement sur-mesure de notre office permet de sécuriser chaque étape successorale en s'appuyant sur l'ensemble de nos domaines d'expertise.
Foire Aux Questions : tout comprendre à l'usufruit
Un nu-propriétaire peut-il obliger l'usufruitier à quitter le logement ?
Non, c'est strictement impossible. L'usufruit confère un droit réel direct sur le bien. Tant que l'usufruitier est en vie (dans le cadre d'un usufruit viager), il bénéficie d'une protection juridique totale. Même en cas de désaccord familial profond, aucun juge ne peut contraindre un usufruitier à abandonner la jouissance de son logement au profit des nus-propriétaires.
Que devient l'usufruit si l'usufruitier doit entrer en maison de retraite (EHPAD) ?
L'entrée en établissement spécialisé n'éteint pas l'usufruit. Deux solutions s'offrent alors à l'usufruitier : conserver le logement vide (par exemple comme pied-à-terre familial) ou donner le logement en location. Les loyers perçus serviront alors directement à financer le coût mensuel de l'hébergement en maison de retraite.
L'usufruitier peut-il renoncer à son usufruit ?
Oui. L'usufruitier a parfaitement la faculté de renoncer à son droit d'usufruit au profit du nu-propriétaire par acte notarié. Cette renonciation peut être consentie à titre gratuit (donation de l'usufruit) ou à titre onéreux (rachat par le nu-propriétaire). L'acte notarié permet de reconstituer immédiatement la pleine propriété entre les mains du bénéficiaire.
Un projet, une interrogation ou une situation à débloquer ?
Les règles juridiques évoluent et chaque situation est unique. Qu’il s’agisse de sécuriser un projet immobilier, d’anticiper une transmission, de protéger vos proches ou de **propulser votre activité professionnelle**, l'Office France Malépart met sa haute technicité au service de vos intérêts. Prenons le temps d'analyser vos objectifs.
Vous avez un projet d'achat ou de vente ? Profitez de notre expertise en négociation :
Modernité, mobilité et rigueur d'un bout à l'autre de la France.
💡 Pour aller plus loin dans vos projets
L'Office Notarial France Malépart vous propose des espaces d'information et d'accompagnement pour vous guider dans vos démarches personnelles et professionnelles :