Dans la vie d'une famille, la volonté d'aider un enfant plutôt qu'un autre peut inciter certains parents à contourner la rigueur des règles successorales. Plutôt que de déclarer une libéralité devant officier public, certains optent pour un acte à titre onéreux de façade : une vente immobilière consentie à un prix dérisoire, une reconnaissance de dette fictive ou des virements bancaires maquillés en remboursements de dépenses courantes. Mais lorsque s'ouvre la succession, ces arrangements occultes refont surface. En droit français, ce mécanisme porte un nom : la donation déguisée. À l'office notarial de Maître France Malépart, nous accompagnons régulièrement les héritiers confrontés à ces situations conflictuelles pour rétablir l'équilibre successoral dans le strict respect de la loi.
1. Qu'est-ce qu'une donation déguisée et comment se caractérise-t-elle ?
Une donation déguisée est une libéralité dissimulée sous l'apparence trompeuse d'un contrat à titre onéreux. Contrairement à la donation indirecte (qui résulte d'un acte neutre sans intention initiale de fraude, comme le paiement des dettes d'un proche), le déguisement repose sur un mensonge contractuel : les parties ont délibérément masqué la gratuité de la transmission pour éluder les règles civiles de la succession ou les droits de mutation fiscaux.
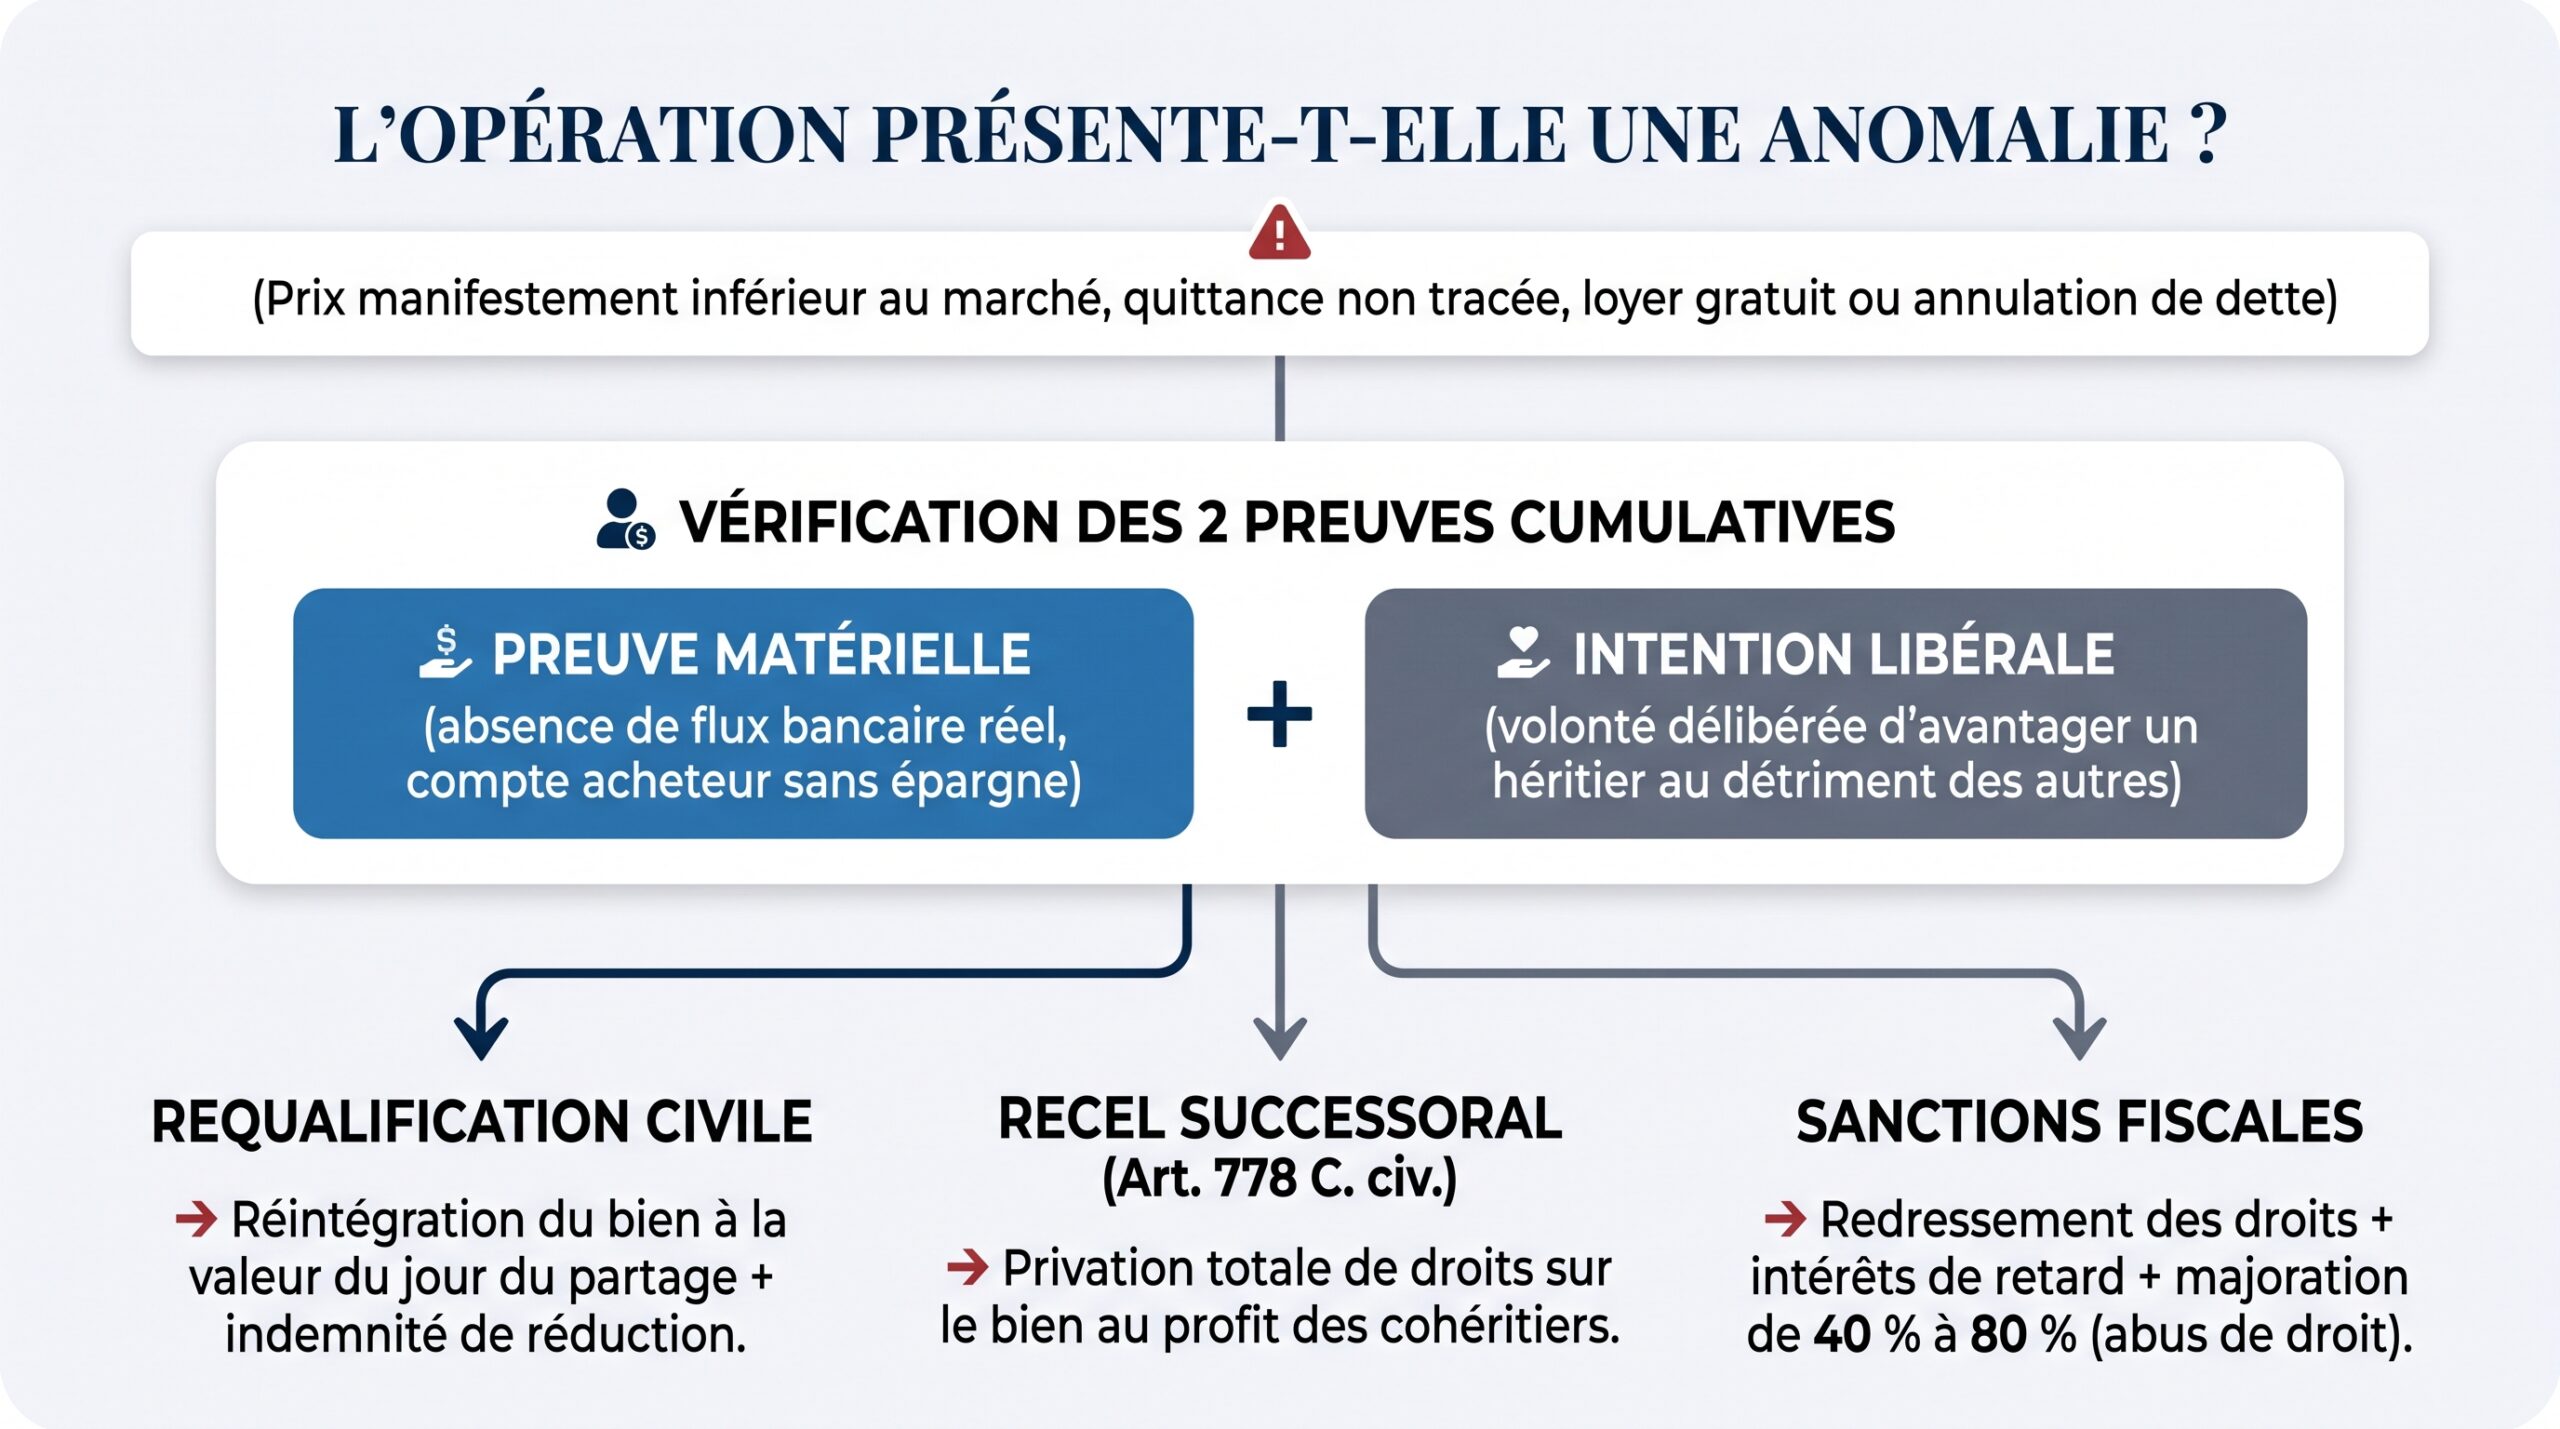
Pour qu'un tribunal ou l'administration fiscale requalifie une opération en donation déguisée, deux critères cumulatifs doivent être rigoureusement établis :
- L'élément matériel : La disproportion flagrante ou l'absence totale de contrepartie financière réelle (absence de paiement effectif du prix, quittance de complaisance sans trace bancaire, ou prix d'acquisition manifestement sous-évalué par rapport aux cours du marché).
- L'élément intentionnel (l'animus donandi) : La volonté consciente et délibérée du défunt de s'appauvrir au profit du bénéficiaire sans exiger de contrepartie équivalente.
Les cas les plus fréquents portent sur des cessions immobilières intrafamiliales « bradées » ou sur des baux consentis avec des loyers si dérisoires qu'ils s'apparentent à une mise à disposition gratuite permanente. Lors du règlement d'un dossier, vous pouvez vérifier les justificatifs indispensables dans notre espace dédié aux pièces à fournir pour l'ouverture d'une succession.
2. Les moyens de preuve : comment lever le voile sur un faux acte onéreux ?
Prouver une donation déguisée incombe à l'héritier qui s'estime lésé. En matière civile, la fraude corrompt tout : la preuve peut donc être rapportée par tous moyens (présomptions graves, précises et concordantes).
Dans la pratique notariale et judiciaire, plusieurs indices concordants permettent de démontrer le déguisement :
- La traçabilité bancaire : L'absence d'encaissement du prix d'achat sur les relevés de comptes du défunt au moment de la signature, ou au contraire un virement immédiatement suivi d'une restitution discrète de fonds en espèces.
- L'insolvabilité apparente de l'acheteur : La démonstration que l'acquéreur n'avait pas les revenus, l'épargne ou la capacité d'emprunt nécessaires pour financer le bien au jour de l'opération.
- La clause de quittance fictive : Lorsque l'acte mentionne que le prix a été « payé hors la comptabilité du notaire » sans justificatif bancaire probant à l'appui.
- L'expertise de valeur vénale : La comparaison entre le prix affiché dans l'acte et les valeurs réelles des transactions enregistrées sur le secteur à la même période.
Pour mieux comprendre la fiscalité applicable aux transmissions anticipées et les barèmes officiels, retrouvez également notre étude sur la donation transgénérationnelle et la transmission de patrimoine.
3. Cas pratique en pays de Morlaix : la vente sous-évaluée d'une longère
Pour mesurer les conséquences concrètes d'une telle opération, prenons l'exemple d'Yves, veuf et père de deux enfants, Jean et Katell. Yves résidait dans une ancienne longère rénovée située à proximité de Morlaix. Entretenant des relations privilégiées avec son fils Jean, il a décidé quelques années avant son décès de lui « vendre » la maison pour la somme de 90 000 €, alors que sa valeur vénale réelle s'élevait à 240 000 € selon les références du marché local.
L'acte prévoyait un paiement échelonné sur 10 ans sans intérêts. Au décès d'Yves, sa fille Katell, découvrant la transaction lors de l'ouverture du dossier à l'étude, constate qu'aucun versement mensuel n'a jamais été effectué par son frère sur le compte bancaire de leur père.
Accompagnée par le notaire, Katell a pu établir :
- La disproportion manifeste du prix par le biais d'un avis de valeur détaillé (sous-évaluation de plus de 60 %) ;
- L'absence d'exécution des paiements prévus au contrat, caractérisant l'abandon de créance délibéré d'Yves ;
- L'intention libérale exclusive en faveur de Jean.
Devant l'accumulation de ces preuves matérielles, Jean a accepté la requalification amiable de la vente en donation déguisée à hauteur de la valeur réelle du bien au jour de la succession (260 000 €). Le montant a été réintégré à la masse successorale à partager, évitant à Jean les foudres d'une action judiciaire pour recel successoral.
Ce type de friction illustre combien il est capital d'anticiper la transmission de manière transparente, notamment en utilisant le cadre sécurisé de la donation-partage officielle devant notaire.
4. Les sanctions civiles et fiscales du déguisement frauduleux
Si la dissimulation est confirmée par le juge ou l'administration fiscale, les conséquences sont particulièrement lourdes :
Sur le plan civil : rapport successoral et recel
La donation requalifiée doit être rapportée à la succession à sa valeur au jour du partage, pour rétablir l'égalité entre héritiers réservataires. Si le montant dépasse la quotité disponible, l'héritier bénéficiaire doit indemniser ses cohéritiers par le versement d'une indemnité de réduction.
Pire encore : si la volonté de dissimulation intentionnelle est retenue (manœuvres pour cacher l'opération aux autres héritiers), le tribunal peut prononcer la peine civile du recel successoral (article 778 du Code civil). L'héritier fautif est alors privé de tout droit sur le bien recelé : le bien est intégralement partagé entre les autres héritiers, et il est condamné à restituer tous les fruits et loyers perçus depuis l'origine.
Sur le plan fiscal : redressement et pénalités pour abus de droit
L'administration fiscale applique le redressement des droits de donation au tarif en vigueur, assorti d'intérêts de retard (0,20 % par mois). Si l'abus de droit ou la manœuvre frauduleuse est caractérisé (article L. 64 du Livre des procédures fiscales), une majoration de 40 % voire 80 % est appliquée sur les droits rappelés, solidairement exigible entre les parties.
Tableau synthétique : Comparaison des risques civils et fiscaux
| Élément d'analyse | Donation authentique déclarée | Donation déguisée (vente fictive) |
|---|---|---|
| Sécurité juridique | Totale : actée devant notaire, valeur figée (si donation-partage). | Nulle : contestable par les cohéritiers pendant 5 ans après l'ouverture de la succession. |
| Sanction civile encourue | Aucune. Respect strict de la réserve héréditaire. | Rapport forcé à la masse successorale et risque de déchéance pour recel successoral (art. 778 C. civ.). |
| Régime fiscal | Application des abattements légaux légitimes (ex. 100 000 € par enfant tous les 15 ans). | Redressement fiscal avec intérêts de retard et pénalités de 40 % à 80 % pour fraude ou abus de droit. |
| Impact relationnel familial | Clarté et concertation entre enfants dès la signature. | Fracture familiale durable et risque élevé de procès devant le tribunal judiciaire. |
Foire Aux Questions : vos interrogations sur la donation déguisée
Quel est le délai légal pour contester une donation déguisée ?
L'action en réduction ou en contestation d'une libéralité qui porte atteinte à la réserve héréditaire se prescrit par 5 ans à compter de l'ouverture de la succession (date du décès), ou par 2 ans à compter du jour où les héritiers ont eu connaissance de l'atteinte, sans pouvoir excéder 10 ans après le décès (article 921 du Code civil). En revanche, l'action pour recel successoral ne se prescrit pas tant que le recel est sciemment dissimulé.
Une vente viagère consentie à un enfant peut-elle être requalifiée en donation déguisée ?
Oui, et la jurisprudence est particulièrement vigilante sur ce point. L'article 918 du Code civil présume d'ailleurs irréfragablement comme une donation avec dispense de rapport toute vente avec réserve d'usufruit ou à charge de rente viagère consentie à un héritier en ligne directe, sauf si l'ensemble des cohéritiers a formellement consenti à l'acte. Si la rente n'a jamais été versée de manière effective ou si le parent était déjà mourant au moment de l'acte (absence d'aléa), la requalification est quasi systématique.
Comment aider un enfant sans risquer d'accusation de donation déguisée ?
La règle d'or consiste à agir dans la transparence et la légalité. Le recours à la donation-partage permet de gratifier un enfant tout en associant les autres pour figer la valeur des biens et éviter toute contestation future. Si un parent souhaite vendre un bien immobilier à son enfant, le prix doit correspondre à la valeur vénale attestée par des expertises de marché, et le paiement doit obligatoirement transiter par la comptabilité du notaire avec des flux bancaires traçables.
Un projet, une interrogation ou une situation à débloquer ?
Les règles juridiques évoluent et chaque situation est unique. Qu’il s’agisse de sécuriser un projet immobilier, d’anticiper une transmission, de protéger vos proches ou de **propulser votre activité professionnelle**, l'Office France Malépart met sa haute technicité au service de vos intérêts. Prenons le temps d'analyser vos objectifs.
Vous avez un projet d'achat ou de vente ? Profitez de notre expertise en négociation :
Modernité, mobilité et rigueur d'un bout à l'autre de la France.
💡 Pour aller plus loin dans vos projets
L'Office Notarial France Malépart vous propose des espaces d'information et d'accompagnement pour vous guider dans vos démarches personnelles et professionnelles :