Face à l'atonie persistante des transactions et à la pénurie chronique de logements disponibles à la vente comme à la location, le notariat français formule une proposition forte et pragmatique : ramener le délai d'exonération totale des plus-values immobilières de 30 ans à 22 ans. Aujourd'hui, un propriétaire qui cède une résidence secondaire, un bien locatif ou un terrain supporte une fiscalité scindée en deux régimes asynchrones : l'impôt sur le revenu disparaît au bout de 22 ans, mais les prélèvements sociaux (17,2 %) continuent d'être prélevés jusqu'à la 30e année. À notre étude notariale à Morlaix, nous constatons quotidiennement comment ce décalage temporel entretient un « attentisme fiscal » néfaste pour la vitalité de nos bassins de vie finistériens.
1. Comprendre l'asymétrie fiscale actuelle : 22 ans pour l'IR, 30 ans pour les prélèvements sociaux
Pour mesurer la pertinence de la proposition des notaires de France, il convient de rappeler le calcul de l'impôt sur la plus-value des particuliers en vigueur depuis les réformes de 2011 et 2013 :
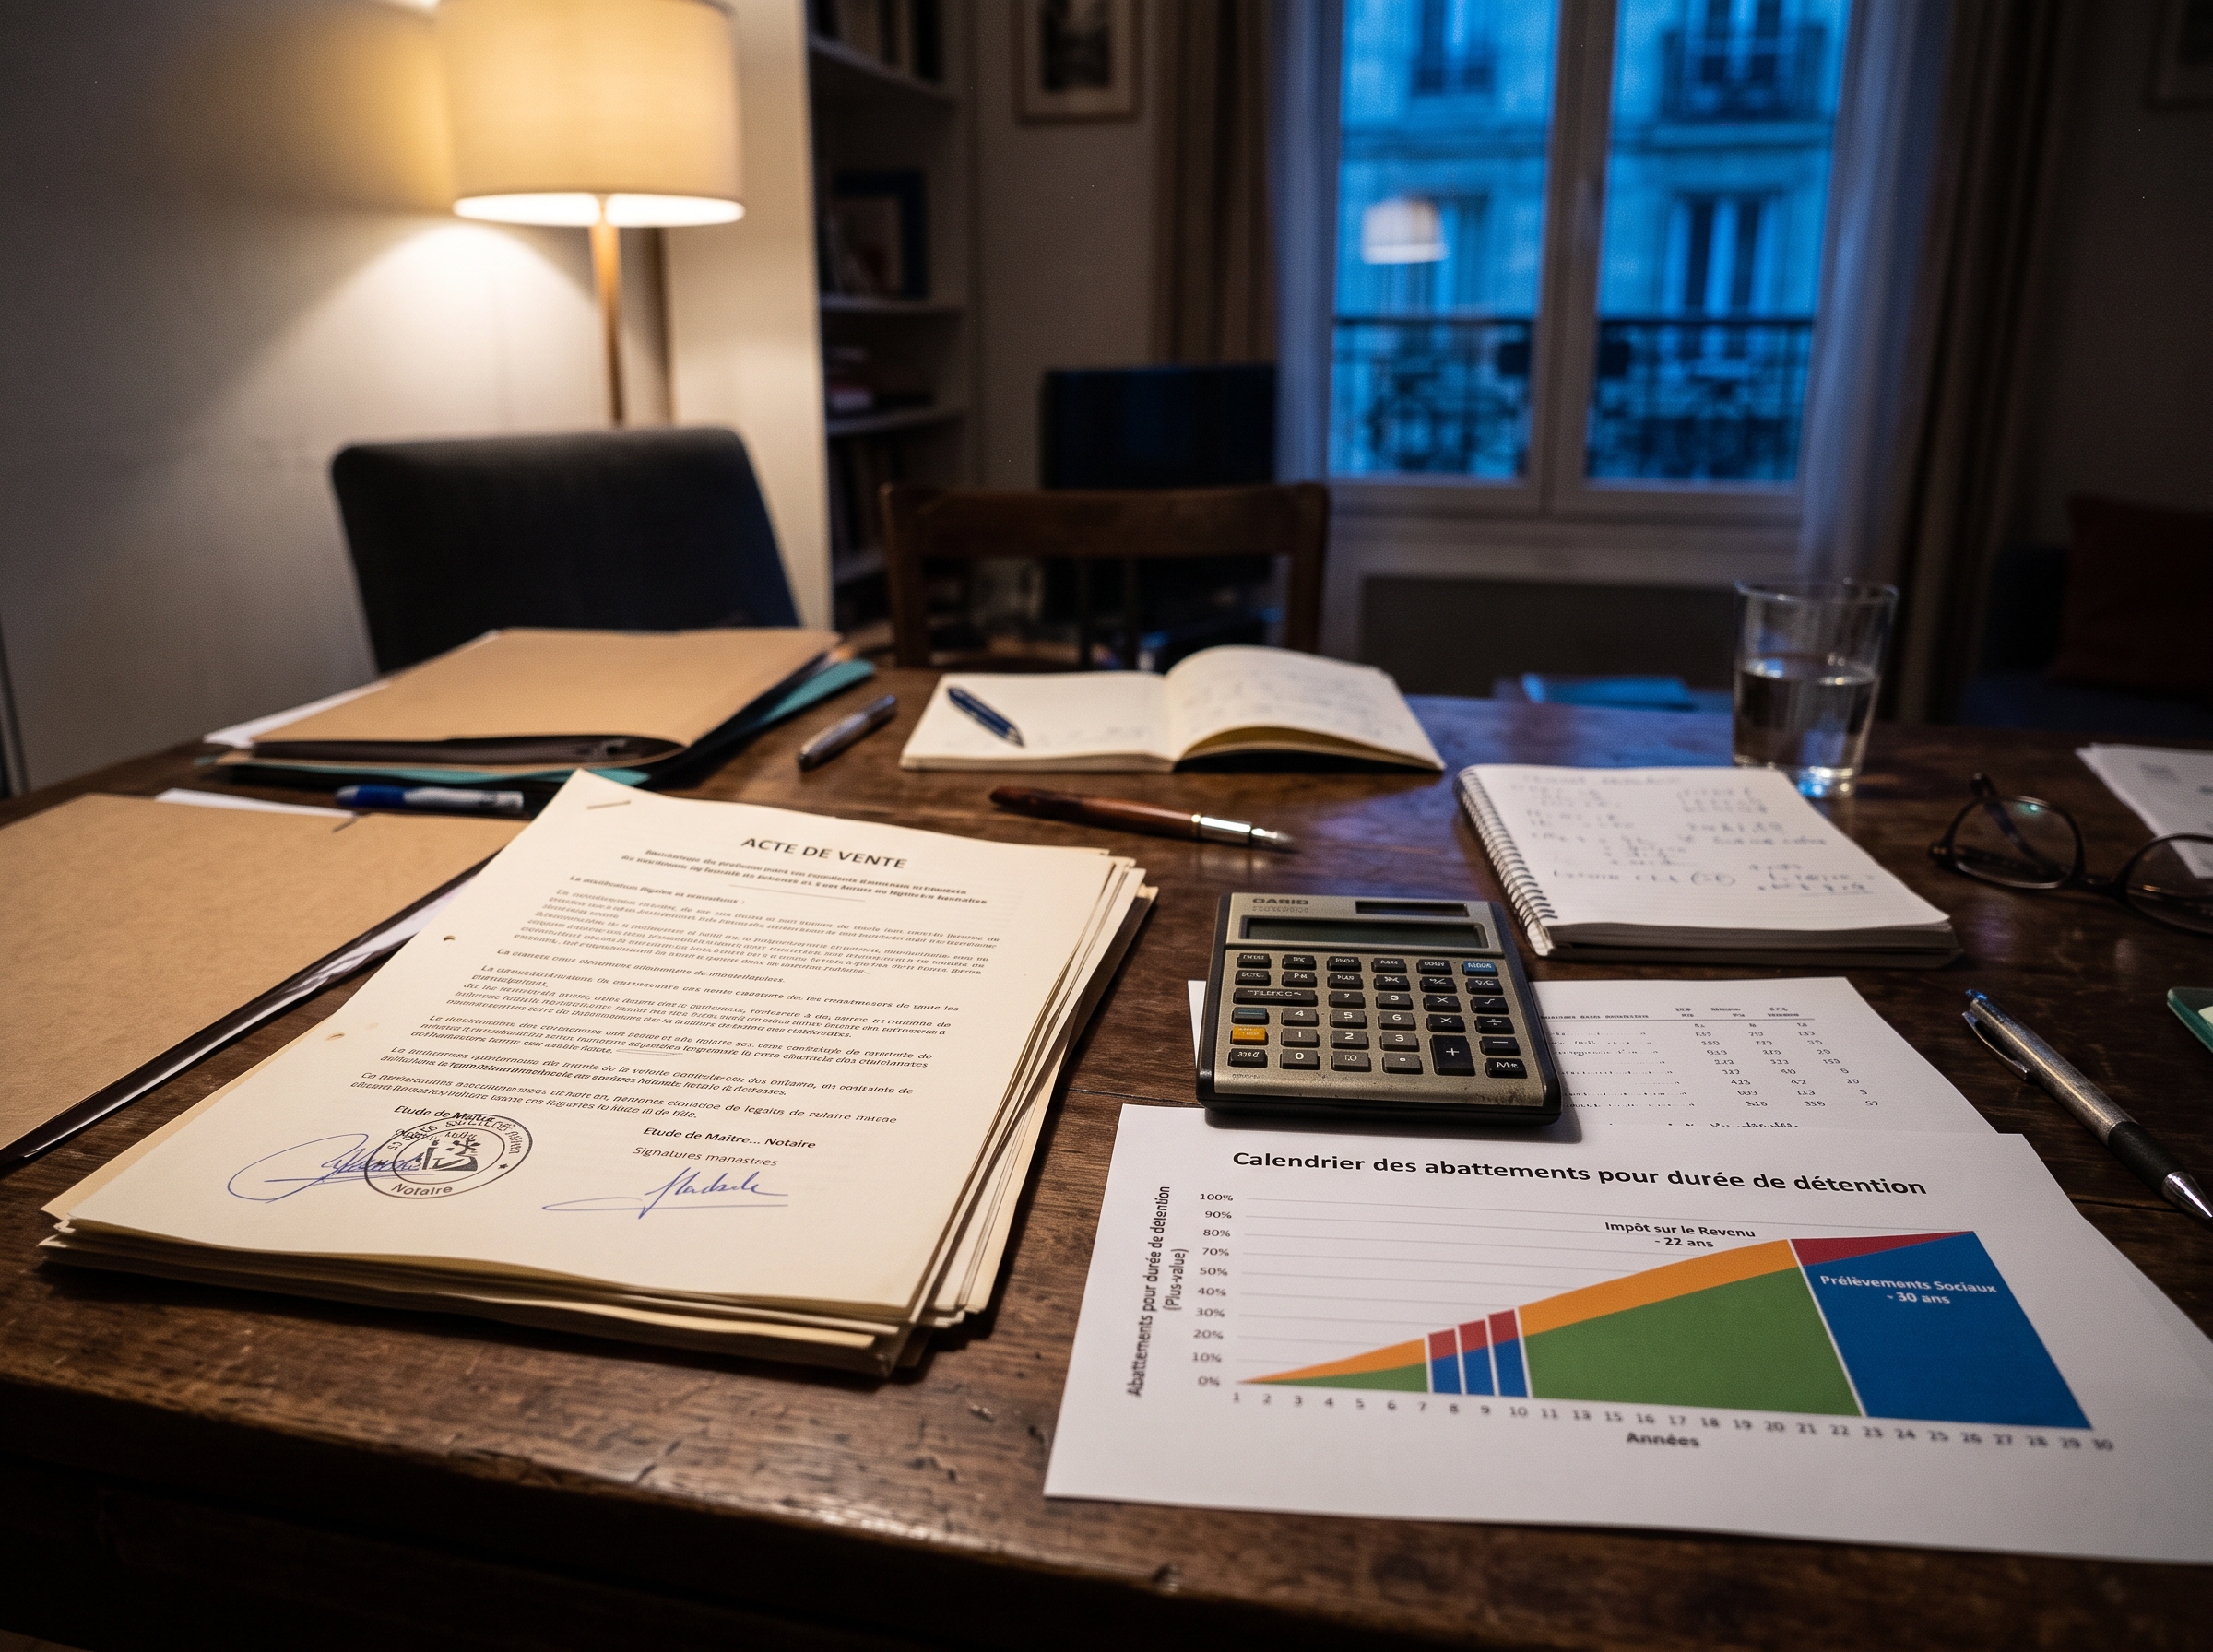
- Au titre de l'impôt sur le revenu (taux forfaitaire de 19 %) : L'abattement pour durée de détention débute à partir de la 6e année (6 % par an jusqu'à la 21e année, puis 4 % pour la 22e année). L'exonération d'IR est donc totale au terme de 22 années de détention.
- Au titre des prélèvements sociaux (taux de 17,2 %) : Le barème est bien plus contraignant. L'abattement n'est que de 1,65 % par an de la 6e à la 21e année, de 1,60 % pour la 22e année, puis de 9 % par an entre la 23e et la 30e année. L'exonération n'intervient qu'au bout de 30 années révolues.
Cette dissociation génère une incohérence majeure : entre 22 et 29 ans de détention, un propriétaire ne doit plus aucun centime au titre de l'impôt sur le revenu, mais demeure lourdement ponctionné sur les 17,2 % de CSG/CRDS et prélèvements de solidarité. Pour une mise en perspective avec les orientations budgétaires nationales et les droits d'enregistrement, vous pouvez consulter notre analyse sur les réformes fiscales et leur impact sur le patrimoine immobilier.
2. Les effets pervers du délai de 30 ans : la « rente d'attente »
L'argument avancé par les notaires est économique autant que sociétal : la fiscalité immobilière ne doit pas inciter les ménages à thésauriser inutilement des biens immobiliers fermés ou sous-occupés. Maintenir une taxation jusqu'à 30 ans crée ce que les praticiens qualifient d'effet de rétention ou de « rente d'attente ».
De nombreux propriétaires âgés de 60 à 75 ans, détenteurs d'une maison héritée ou acquise dans les années 1990 ou 2000, choisissent délibérément de repousser la mise en vente de quelques années uniquement pour franchir le seuil des 30 ans et éviter une ponction de plusieurs milliers d'euros. Durant cette période d'inertie :
- Le logement vieillit et subit une dégradation thermique faute de travaux de rénovation réguliers ;
- Les jeunes ménages et actifs locaux sont privés d'opportunités d'accession à la propriété ;
- Les collectivités locales perdent le dynamisme lié aux mutations et aux travaux d'artisans.
Rétablir une durée unique d'exonération à 22 ans redonnerait immédiatement de la liquidité au marché en incitant les propriétaires à arbitrer leurs actifs sans pénalité arbitraire. Si vous envisagez une cession, vous pouvez vérifier en amont les documents obligatoires dans notre guide sur les pièces à fournir pour une vente immobilière.
3. Cas concret en pays de Morlaix : l'impact d'une vente à 24 ans de détention
Pour illustrer concrètement l'intérêt d'un alignement sur 22 ans, prenons l'exemple d'Erwan et Marie-Hélène, domiciliés à Morlaix. En 2002 (soit 24 ans de détention), ils ont acquis une petite maison en pierre sur le littoral de la baie de Morlaix (du côté de Carantec / Plougasnou) pour un coût d'acquisition corrigé (prix d'achat majoré des frais d'acquisition forfaitaires de 7,5 % et des travaux forfaitaires de 15 %) s'élevant à 130 000 €.
Ils envisagent aujourd'hui de vendre ce bien pour un montant net vendeur de 250 000 €, générant une plus-value brute de 120 000 € :
Sous le régime actuel (règle des 30 ans) :
- Impôt sur le revenu (19 %) : Le bien étant détenu depuis plus de 22 ans, l'exonération d'IR est de 100 %. Montant dû : 0 €.
- Prélèvements sociaux (17,2 %) : À 24 ans de détention, l'abattement légal cumulé n'est que de 46 % (28 % au titre des 22 premières années + 2 fois 9 % pour les 23e et 24e années). La base imposable reste de 64 800 € (54 % de la plus-value). Montant des prélèvements sociaux dus : 64 800 € × 17,2 % = 11 145,60 €.
Face à cette charge de plus de 11 000 €, le réflexe d'Erwan et Marie-Hélène est tout trouvé : attendre encore 6 années pleines pour atteindre le 30e anniversaire de détention avant de mettre en vente.
Sous le régime proposé par le notariat (alignement sur 22 ans) :
L'exonération des prélèvements sociaux étant synchronisée sur l'impôt sur le revenu, le bien est intégralement affranchi de toute taxation dès la 22e année révolue. Montant total prélevé : 0 €. Le bien peut être vendu sans attendre, libérant immédiatement une opportunité sur le marché immobilier local.
Cette réflexion patrimoniale s'inscrit au cœur d'un arbitrage plus vaste entre conservation, transmission anticipée et réinvestissement, comme nous l'expliquons dans notre dossier dédié aux solutions pour bâtir un patrimoine de prévoyance familial.
Tableau récapitulatif : Régime actuel vs Proposition des notaires
| Paramètre fiscal | Régime fiscal en vigueur | Proposition du notariat (alignement 22 ans) |
|---|---|---|
| Exonération Impôt sur le Revenu (19 %) | Acquise au bout de 22 ans révolus. | Maintenue à 22 ans révolus (statut inchangé). |
| Exonération Prélèvements Sociaux (17,2 %) | Acquise après 30 ans (forte retenue entre 22 et 30 ans). | Harmonisée à 22 ans (exonération totale simultanée). |
| Impact sur les ventes de biens détenus > 22 ans | Frein à la décision : incitation à attendre les 30 ans. | Mise sur le marché immédiate sans pénalité de sortie. |
| Effet sur les finances publiques | Rendement décevant en raison du faible volume de transactions. | Compensation par le regain des droits de mutation (frais de notaire) reversés aux départements et communes. |
Foire Aux Questions : vos interrogations sur la plus-value immobilière
La résidence principale est-elle concernée par ce délai de détention ?
Non. La cession d'une résidence principale (et de ses dépendances immédiates vendues simultanément) bénéficie d'une exonération totale et inconditionnelle de plus-value immobilière, qu'elle soit détenue depuis 6 mois, 5 ans ou 25 ans. Le débat sur les 22 et 30 ans ne concerne que les résidences secondaires, les logements locatifs, les biens vacants et les terrains à bâtir.
Comment sont pris en compte les travaux dans le calcul de la plus-value ?
Pour un bien détenu depuis plus de 5 ans, le vendeur a le choix entre deux modes de calcul : soit déduire le montant exact des travaux de construction, reconstruction, agrandissement ou amélioration sur présentation des factures d'entreprises (les factures de matériaux réalisés soi-même sont exclues), soit appliquer une majoration forfaitaire automatique de 15 % du prix d'achat, sans avoir à fournir de justificatifs.
Quels sont les recours si la proposition de loi n'est pas adoptée rapidement ?
Dans l'attente d'une éventuelle évolution législative, des stratégies notariales éprouvées permettent d'ores et déjà d'atténuer la charge fiscale : la transmission anticipée avec réserve d'usufruit (qui « purge » la plus-value latente sur la valeur de la nue-propriété transmise), l'apport-cession sous conditions, ou encore l'arbitrage vers des structures sociétaires adaptées. Un bilan personnalisé avec votre notaire permet de chiffrer l'option la plus favorable.
Un projet, une interrogation ou une situation à débloquer ?
Les règles juridiques évoluent et chaque situation est unique. Qu’il s’agisse de sécuriser un projet immobilier, d’anticiper une transmission, de protéger vos proches ou de **propulser votre activité professionnelle**, l'Office France Malépart met sa haute technicité au service de vos intérêts. Prenons le temps d'analyser vos objectifs.
Vous avez un projet d'achat ou de vente ? Profitez de notre expertise en négociation :
Modernité, mobilité et rigueur d'un bout à l'autre de la France.
💡 Pour aller plus loin dans vos projets
L'Office Notarial France Malépart vous propose des espaces d'information et d'accompagnement pour vous guider dans vos démarches personnelles et professionnelles :