
Lors d'une acquisition immobilière dans l'ancien, les frais d'acquisition — couramment appelés « frais de notaire » — oscillent généralement entre 7 % et 8 % du prix d'achat. Comme chacun le sait désormais, l'essentiel de cette enveloppe ne constitue pas la rémunération de l'officier public, mais des taxes fiscales reversées au Département et à l'État sous forme de droits de mutation à titre onéreux (DMTO). Or, la loi fiscale prévoit un mécanisme parfaitement légal pour en diminuer le montant : la déduction de la valeur du mobilier meublant laissé dans le logement par le vendeur. Pour sécuriser cette minoration sans risquer de requalification lors d'un contrôle fiscal, la méthode doit être irréprochable. À l'Office Notarial France Malépart, nous veillons à ce que chaque euro déduit repose sur des justificatifs solides. Fonctionnement, pièces admises et pièges à éviter décryptés par votre notaire à Morlaix.
1. Le principe juridique : dissocier l'immeuble du meuble
L'article 735 du Code général des impôts stipule que les droits de mutation sont assis sur le prix de l'immeuble cédé. En revanche, les biens meubles corporels (les équipements non scellés au bâti) ne sont pas assujettis aux DMTO lors d'une cession entre particuliers.
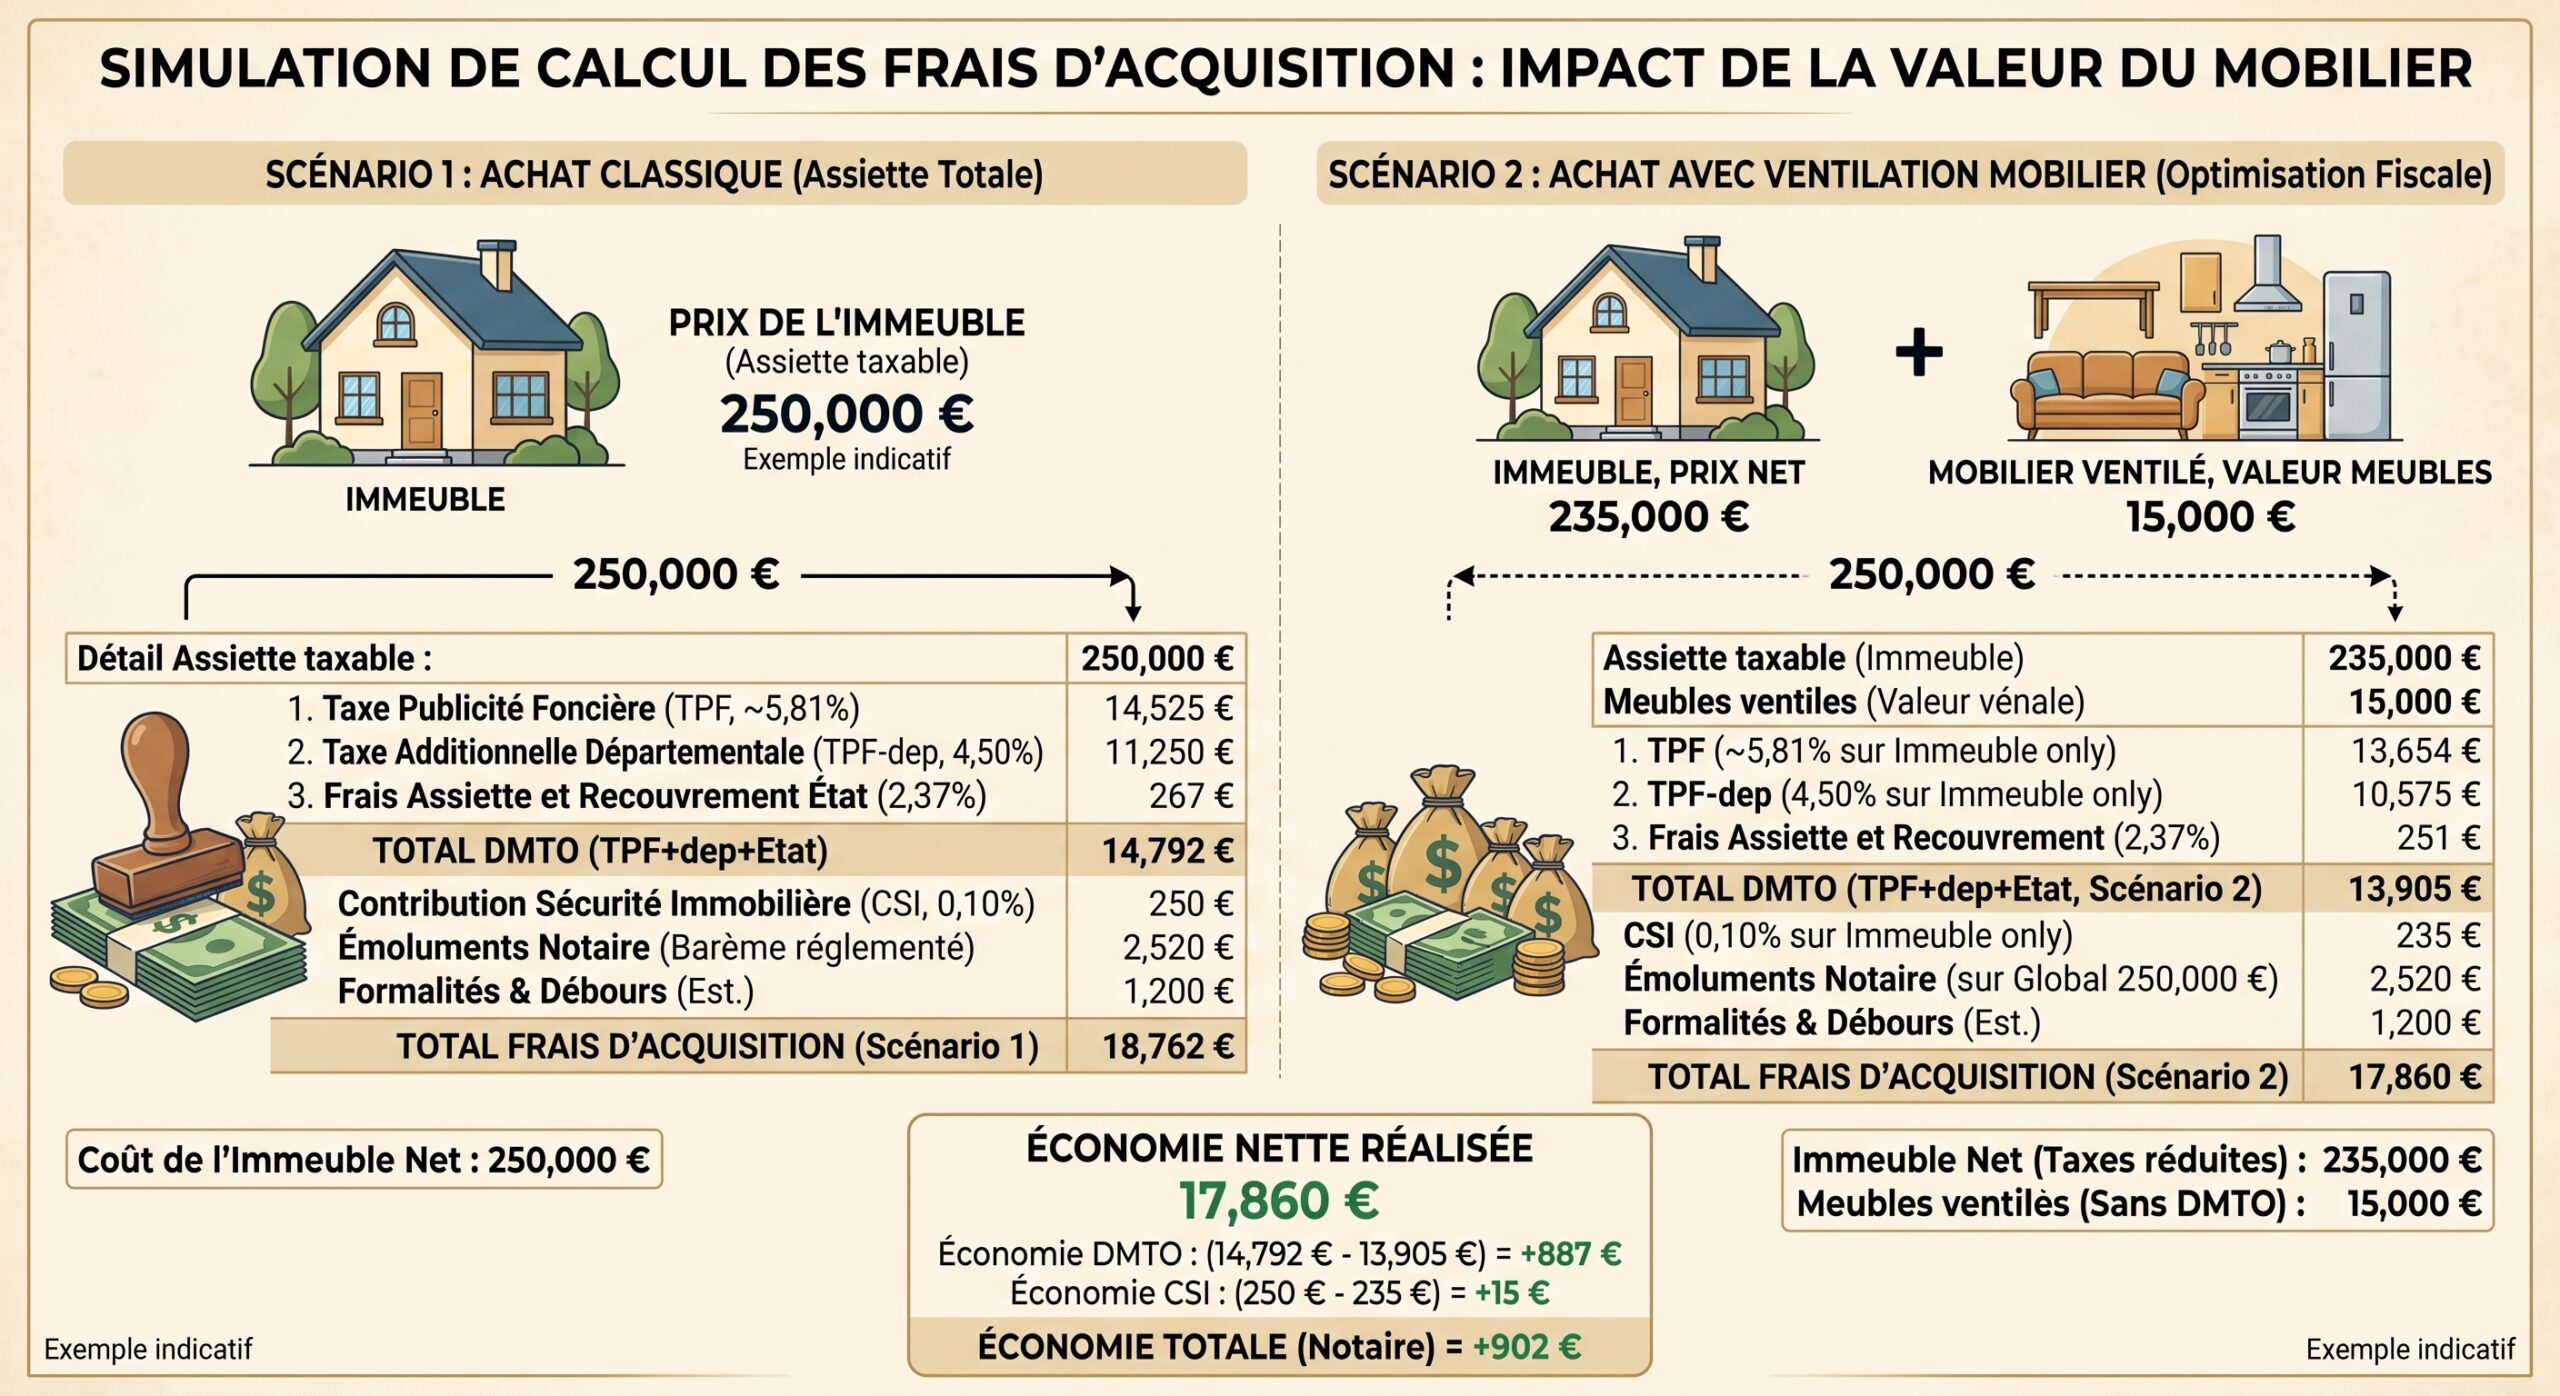
Concrètement, si une maison est vendue 250 000 € et qu'elle comprend pour 15 000 € de mobilier meublant régulièrement valorisé, les droits de mutation (environ 5,81 % dans le Finistère) ne s'appliquent que sur une assiette taxable ramenée à 235 000 €. L'acheteur réalise ainsi une économie fiscale immédiate de près de 870 € sur sa provision sur frais.
Pour mesurer la décomposition exacte de ces taxes perçues par la collectivité départementale, consultez notre analyse détaillée sur la hausse des frais de notaire et des DMTO dans le Finistère.
2. Quels sont les biens déductibles et ceux formellement interdits ?
La distinction entre un meuble déductible et un élément immobilier indissociable repose sur la notion d'immeuble par destination (articles 524 et 525 du Code civil). Un meuble qui ne peut être retiré sans détériorer le bâti ou qui fait corps avec l'ouvrage devient un immeuble : il ne peut en aucun cas être déduit.
Les équipements admis en déduction (meubles meublants) :
- L'électroménager amovible : réfrigérateur en pose libre, lave-vaisselle, lave-linge, four micro-ondes, cave à vin indépendante.
- Les éléments de cuisine démontables non scellés au plâtre ou à la maçonnerie.
- Le mobilier de vie : tables, chaises, canapés, luminaires amovibles, tringles et rideaux.
- Les poêles à bois ou à granulés simplement raccordés au conduit, ainsi que les radiateurs électriques d'appoint branchés sur prise.
- Les équipements d'extérieur mobiles : salon de jardin, abri de jardin démontable posé sans fondations, robot de tonte, outillage d'atelier.
Les éléments rigoureusement exclus de la déduction :
- Les cheminées en pierre et foyers fermés maçonnés.
- Les volets roulants, portails électriques, pergolas bioclimatiques scellées et vérandas.
- Les éléments sanitaires : lavabos, baignoires, douches et robinetterie.
- Les revêtements de sol : parquets collés, carrelages et moquettes.
- La chaudière centrale et la pompe à chaleur (PAC) aérothermique ou géothermique.
Pour éviter toute contestation lors de la constitution de votre dossier préalable, retrouvez l'ensemble des pièces requises dans notre guide sur les documents obligatoires pour acheteurs et vendeurs lors d'une transaction.
Tableau synthétique : qualification juridique des équipements lors d'une vente
Voici la grille de lecture utilisée par l'office notarial et vérifiée par l'administration fiscale :
| Équipement inspecté | Statut civil & fiscal | Déductible des frais ? | Justificatif recommandé |
|---|---|---|---|
| Électroménager pose libre | Meuble meublant corporel | OUI | Facture d'achat d'origine |
| Cuisine équipée sur-mesure scellée | Immeuble par destination (caissons fixés) | NON (seuls les appareils s'extraient) | Ventilation cuisiniste |
| Poêle à granulés raccordé | Meuble meublant démontable | OUI | Facture du fumiste / installateur |
| Volets roulants électriques | Immeuble par nature / destination | NON | Inclus dans le prix global |
| Mobilier de jardin / Robot tondeuse | Meuble corporel indépendant | OUI | Facture ou estimation d'usage |
3. Les règles d'or pour établir l'inventaire mobilier sans risque
L'administration fiscale surveille de près les montants déclarés afin d'éviter les minorations d'assiette abusives. Pour que l'évaluation soit opposable au fisc, trois principes doivent être strictement respectés :
- Un inventaire estimatif article par article : La mention d'un forfait global (par exemple « 10 000 € de meubles divers ») est prohibée. L'avant-contrat doit comporter une annexe détaillée mentionnant chaque meuble, son état d'usure, sa marque et sa valorisation individuelle.
- La prise en compte de la vétusté : Un réfrigérateur acquis 1 200 € il y a six ans ne vaut plus que 300 ou 400 € sur le marché de l'occasion. L'administration compare la liste avec les cotes de seconde main réelles.
- Le seuil d'alerte des 5 % : En pratique notariale, une estimation de mobilier restant en deçà de 5 % du prix de vente (soit 10 000 € pour une maison de 200 000 €) suscite rarement l'attention du centre des finances publiques dès lors que la liste est cohérente. Au-delà, la production de factures d'achat devient incontournable pour justifier les chiffres.
Cet arbitrage patrimonial s'inscrit au cœur des équilibres contractuels défendus au sein de notre pôle en droit immobilier et négociation.
Cas concret : acquisition d'une maison contemporaine à Plourin-lès-Morlaix
Prenons la situation de Maxime et Gaëlle, qui ont conclu l'achat d'un pavillon récent à Plourin-lès-Morlaix pour un montant total négocié de 280 000 €.
Le vendeur, devant déménager en appartement, a accepté de laisser sur place un ensemble complet d'équipements :
- Un ensemble électroménager haut de gamme de moins de 3 ans (réfrigérateur américain, four vapeur encastrable, plaque à induction et lave-vaisselle) valorisé 3 500 € factures à l'appui.
- Un poêle scandinave à granulés installé en 2024 d'une valeur résiduelle de 4 200 €.
- Un robot de tonte connecté avec sa station de charge et l'outillage de jardin motorisé pour 2 300 €.
- Deux grands dressings modulables non fixés à la maçonnerie dans les chambres pour 1 500 €.
La valeur totale des meubles s'établit à 11 500 € (soit 4,1 % du montant global). Lors de la signature du compromis à l'étude, le prix a été ventilé entre 268 500 € pour l'immeuble et 11 500 € pour les meubles meublants.
Résultat : Les droits de mutation n'ont été calculés que sur 268 500 €. Les acquéreurs ont réalisé une économie directe de 668 € sur leurs taxes d'enregistrement, en parfaite conformité avec les règles de la publicité foncière.
Si vous souhaitez concilier cet achat avec la protection future de votre patrimoine familial, découvrez également notre dossier sur les avantages d'une donation entre époux pour protéger le conjoint survivant.
Le piège bancaire à anticiper : attention à votre apport personnel !
La déduction du mobilier meublant présente un revers que beaucoup d'acheteurs ignorent : la plupart des établissements bancaires refusent d'intégrer le montant des meubles dans le prêt immobilier principal.
Les banques financent traditionnellement la valeur immobilière pure (l'assiette servant d'assiette à leur hypothèque ou privilège de prêteur de deniers). Par conséquent, si vous déduisez 15 000 € de meubles, vous devez vous assurer que votre apport personnel disponible couvre non seulement les frais de notaire résiduels, mais également le paiement comptant de cette enveloppe mobilière au vendeur le jour de l'acte authentique.
Foire Aux Questions : déduire le mobilier en toute sécurité
Le vendeur paie-t-il un impôt sur la vente de ses meubles ?
Non, dans l'immense majorité des cas. Les cessions de biens meubles meublants d'usage courant entre particuliers sont exonérées de taxation sur la plus-value (article 150 UA du CGI), dès lors que le prix unitaire d'un bien meuble ne dépasse pas 5 000 € ou qu'il s'agit de meubles meublants ordinaires n'ayant pas pris de valeur spéculative.
Faut-il obligatoirement conserver les factures de tous les meubles listés ?
Bien que recommandées, les factures originales ne sont pas strictement imposées par la loi pour les petits objets du quotidien ou les biens anciens. En revanche, pour des postes significatifs (un poêle récent à 4 000 € ou un îlot d'électroménager), la présentation des justificatifs d'achat d'origine ou d'un devis de remplacement avec abattement de vétusté est indispensable pour faire face à une éventuelle demande d'éclaircissement du fisc.
Peut-on déduire le mobilier dans le cadre d'un achat sur plan (VEFA) ?
Non. Dans le cadre d'une vente en l'état futur d'achèvement (VEFA), le logement neuf est assujetti à la TVA immobilière au taux de 20 %. Les règles spécifiques de déduction du mobilier meublant ne s'appliquent qu'aux mutations d'immeubles anciens soumises aux droits d'enregistrement départementaux.
Un projet, une interrogation ou une situation à débloquer ?
Les règles juridiques évoluent et chaque situation est unique. Qu’il s’agisse de sécuriser un projet immobilier, d’anticiper une transmission, de protéger vos proches ou de **propulser votre activité professionnelle**, l'Office France Malépart met sa haute technicité au service de vos intérêts. Prenons le temps d'analyser vos objectifs.
Vous avez un projet d'achat ou de vente ? Profitez de notre expertise en négociation :
Modernité, mobilité et rigueur d'un bout à l'autre de la France.
💡 Pour aller plus loin dans vos projets
L'Office Notarial France Malépart vous propose des espaces d'information et d'accompagnement pour vous guider dans vos démarches personnelles et professionnelles :