Lorsqu'un conjoint décède ou qu'une transmission anticipée est organisée, le démembrement de propriété constitue l'un des outils de gestion patrimoniale les plus prisés. S'il est aisé d'imaginer l'usufruit sur une maison (l'usufruitier l'habite ou la loue, tandis que le nu-propriétaire en détient les murs), la question devient plus subtile lorsqu'elle porte sur des sommes d'argent, des comptes bancaires ou des capitaux d'assurance-vie. En droit civil, l'argent étant un bien consommable par le premier usage, l'usufruit se transforme en quasi-usufruit (article 587 du Code civil). Ce mécanisme offre une liberté totale au quasi-usufruitier, mais exige une rigueur extrême : sans convention notariée adaptée, la créance de restitution risque d'être rejetée par l'administration fiscale au moment de la seconde succession. À l'office notarial de Maître France Malépart, nous veillons à sécuriser ces montages pour garantir la protection du conjoint tout en préservant les droits des enfants.
1. Le quasi-usufruit : liberté de gestion pour le survivant, créance pour les enfants
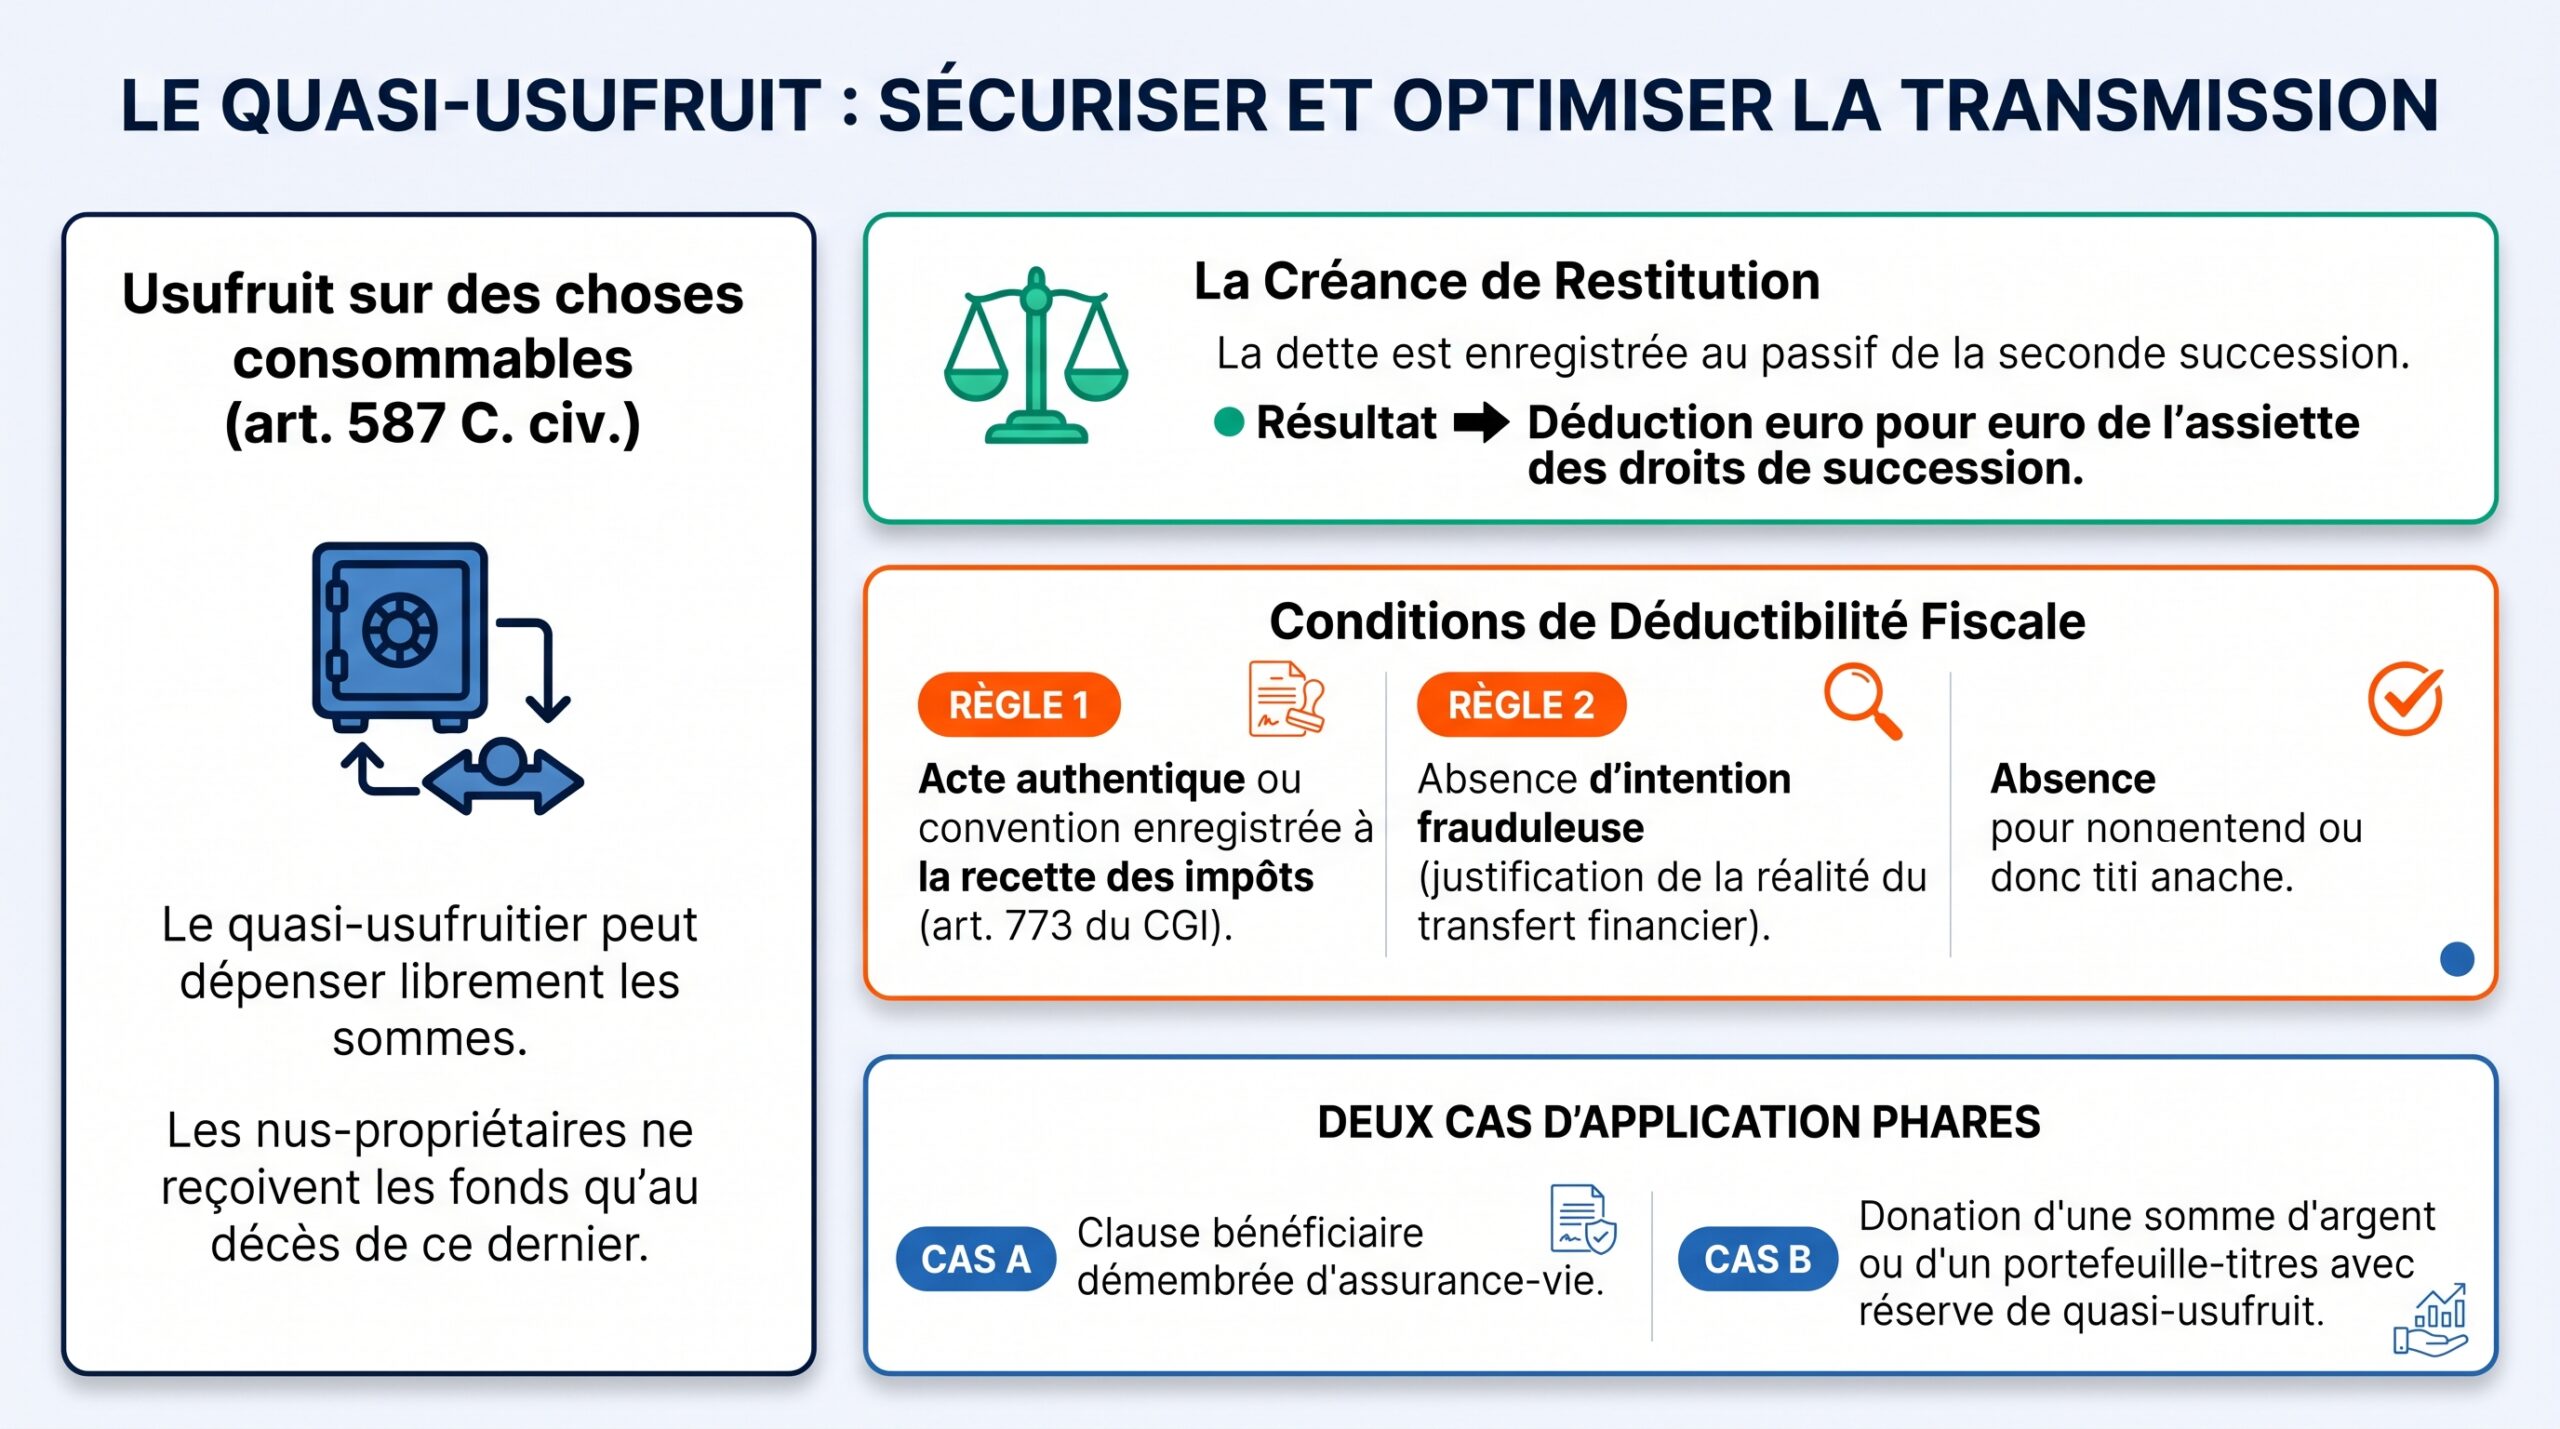
Le quasi-usufruit confère à son titulaire (le plus souvent le conjoint survivant) le droit d'utiliser les fonds comme s'il en était le plein propriétaire. Il peut placer cet argent, le dépenser, s'en servir pour financer son cadre de vie ou réinvestir dans de nouveaux projets, sans avoir à solliciter l'accord préalable des nus-propriétaires (les enfants).
En contrepartie de cette liberté d'usage, la loi crée une obligation au bénéfice des nus-propriétaires : la créance de restitution. Au décès du quasi-usufruitier, les enfants deviennent créanciers de sa succession pour un montant équivalent aux sommes initialement perçues.
Sur le plan fiscal, l'intérêt est majeur : cette créance constitue une dette inscrite au passif de la succession du quasi-usufruitier. Elle vient donc s'imputer euro pour euro sur l'actif successoral imposable au second décès, diminuant d'autant — voire annulant — les droits de succession dus par les enfants. Pour bien mesurer l'articulation de ces règles avec les dossiers de transmission familiale, vous pouvez consulter notre espace dédié aux pièces à fournir pour une donation et les actes de famille.
2. Les conditions strictes de déductibilité fiscale de la créance
L'administration fiscale fait preuve d'une grande vigilance à l'égard des créances de restitution. Pour éviter les montages fictifs destinés uniquement à éluder les droits de mutation, l'article 773 du Code général des impôts (CGI) fixe des conditions de forme et de fond impératives :
- La preuve de la sincérité du démembrement : La créance doit résulter d'un acte authentique notarié ou d'un acte sous seing privé enregistré avant le décès au service de la publicité foncière et de l'enregistrement. Sans cet enregistrement formel à date certaine, le Trésor public refuse systématiquement la déduction du passif.
- La convention de quasi-usufruit : Rédigée par le notaire, la convention fixe précisément le montant de la somme soumise au quasi-usufruit, les modalités d'indexation éventuelle de la créance (pour compenser l'inflation) et les garanties optionnelles conférées aux nus-propriétaires (caution, hypothèque).
- Le démembrement de la clause bénéficiaire d'assurance-vie : Lorsque le quasi-usufruit naît du dénouement d'un contrat d'assurance-vie rédigé au profit du « conjoint pour l'usufruit et des enfants pour la nue-propriété », la rédaction d'une convention de quasi-usufruit postérieure au versement des fonds par la compagnie d'assurance est indispensable pour acter juridiquement la créance des enfants.
Pour vous assurer de ne rien oublier lors de la constitution de vos dossiers de succession ou d'arbitrage de capitaux, n'hésitez pas à vous appuyer sur notre liste des justificatifs indispensables pour le règlement d'une succession.
3. Cas concret en pays de Morlaix : sécuriser les capitaux d'assurance-vie au second décès
Pour illustrer la portée de cette stratégie, prenons l'exemple de Jacques et Chantal, résidant à Morlaix. Jacques est décédé en laissant son épouse Chantal (72 ans) et leurs deux enfants communs. Jacques était titulaire d'un contrat d'assurance-vie de 200 000 € assorti d'une clause bénéficiaire démembrée rédigée comme suit : « Mon conjoint pour l'usufruit, mes enfants par parts égales pour la nue-propriété ».
Au décès de Jacques, la compagnie d'assurance a versé l'intégralité des 200 000 € à Chantal en sa qualité de quasi-usufruitière. Chantal a pu utiliser ces liquidités pour aménager sa maison et compléter sa retraite.
Accompagnés par notre étude notariale, Chantal et ses enfants ont régularisé une convention de quasi-usufruit notariée :
- Actation de la créance : L'acte a formellement acté que les deux enfants détenaient une créance de restitution de 100 000 € chacun, exigible au décès de leur mère.
- Enregistrement fiscal : La convention a été enregistrée aux services fiscaux, conférant à la dette une valeur probante incontestable.
- Résultat au décès de Chantal : Quinze ans plus tard, au décès de Chantal, son patrimoine personnel s'élevait à 350 000 € (incluant sa maison et ses liquidités). Grâce à la créance de 200 000 € inscrite au passif, l'actif net successoral imposable des enfants a été ramené à 150 000 € au lieu de 350 000 €. Les enfants ont ainsi économisé plusieurs dizaines de milliers d'euros de droits de succession en toute légalité.
Cette rigueur contractuelle permet d'éviter les requalifications pour donation déguisée ou abus de droit, à l'image des vigilances que nous rappelions dans notre analyse sur la donation déguisée et la protection de l'héritage.
De même, si vous envisagez de combiner démembrement et stratégies de prévoyance globale, vous pouvez consulter notre synthèse sur les moyens de bâtir un patrimoine de prévoyance familial pour la retraite.
Tableau synthétique : Comparatif avec ou sans convention de quasi-usufruit
| Critère d'analyse | Quasi-usufruit SANS convention enregistrée | Quasi-usufruit AVEC convention notariée |
|---|---|---|
| Utilisation des fonds | Libre par le quasi-usufruitier. | Libre par le quasi-usufruitier (avec clauses de gestion éventuelles). |
| Déductibilité de la créance (art. 773 CGI) | Rejetée par le fisc : impossibilité de déduire la dette au second décès. | Admise de plein droit : créance enregistrée venant réduire l'actif successoral. |
| Sécurité des enfants nus-propriétaires | Risque élevé de perte de traçabilité des fonds et de litige lors du partage. | Créance clairement quantifiée, indexée et juridiquement opposable à la succession. |
| Double imposition | Forte probabilité : les mêmes capitaux risquent d'être taxés au second décès. | Éliminée : déduction fiscale exacte du montant soumis à la créance. |
Foire Aux Questions : vos interrogations sur le quasi-usufruit
Peut-on prévoir un quasi-usufruit sur un portefeuille d'actions ou de titres ?
Oui. Bien que les valeurs mobilières ne soient pas des biens directement consommables comme des espèces, la jurisprudence et la pratique notariale admettent la constitution d'un quasi-usufruit sur un portefeuille de titres (compte-titres ou PEA), à condition d'établir une convention expresse. L'usufruitier peut alors arbitrer librement les lignes de titres sans l'accord des nus-propriétaires, à charge pour lui de restituer la valeur globale du portefeuille au jour de son décès.
Comment préserver la créance de restitution contre l'érosion monétaire (l'inflation) ?
Lors de la rédaction de la convention de quasi-usufruit par le notaire, il est fortement conseillé d’insérer une clause d'indexation. La créance de restitution peut ainsi être indexée sur un indice officiel (par exemple l'indice des prix à la consommation INSEE). Au décès du quasi-usufruitier, le montant déductible au profit des enfants réévalue la créance selon l'inflation subie durant toute la période du quasi-usufruit.
Que se passe-t-il si le quasi-usufruitier a dépensé toute sa fortune avant son décès ?
La créance de restitution constitue une dette chirographaire inscrite au passif de la succession du quasi-usufruitier. Si le patrimoine restant au jour du décès est inférieur au montant de la créance de restitution, la succession est déficitaire. Les enfants nus-propriétaires ne pourront recouvrer leur créance qu'à hauteur de l'actif disponible. Pour éviter ce risque, la convention notariée peut imposer au quasi-usufruitier d'apporter des garanties (prise d'hypothèque ou obligation de souscrire une sûreté) si les nus-propriétaires l'exigent.