Pour de nombreux retraités, la gestion du budget du ménage constitue une préoccupation centrale face au coût de la vie et à l'évolution des dépenses de santé. Parmi les charges pesant sur le budget des ménages, la taxe foncière et l'impôt sur le revenu occupent une place prépondérante. Pourtant, le Législateur a prévu plusieurs mécanismes d'allègement et d'exonération ciblés, spécifiquement destinés aux séniors franchissant certains caps d'âge (notamment les personnes nées avant 1962 ayant atteint ou dépassant les 65 ans). À notre étude notariale à Morlaix, nous constatons fréquemment lors des bilans patrimoniaux que ces mécanismes civils et fiscaux restent méconnus ou mal articulés avec les arbitrages de transmission familiale.
1. L'abattement spécifique sur l'impôt sur le revenu pour les séniors
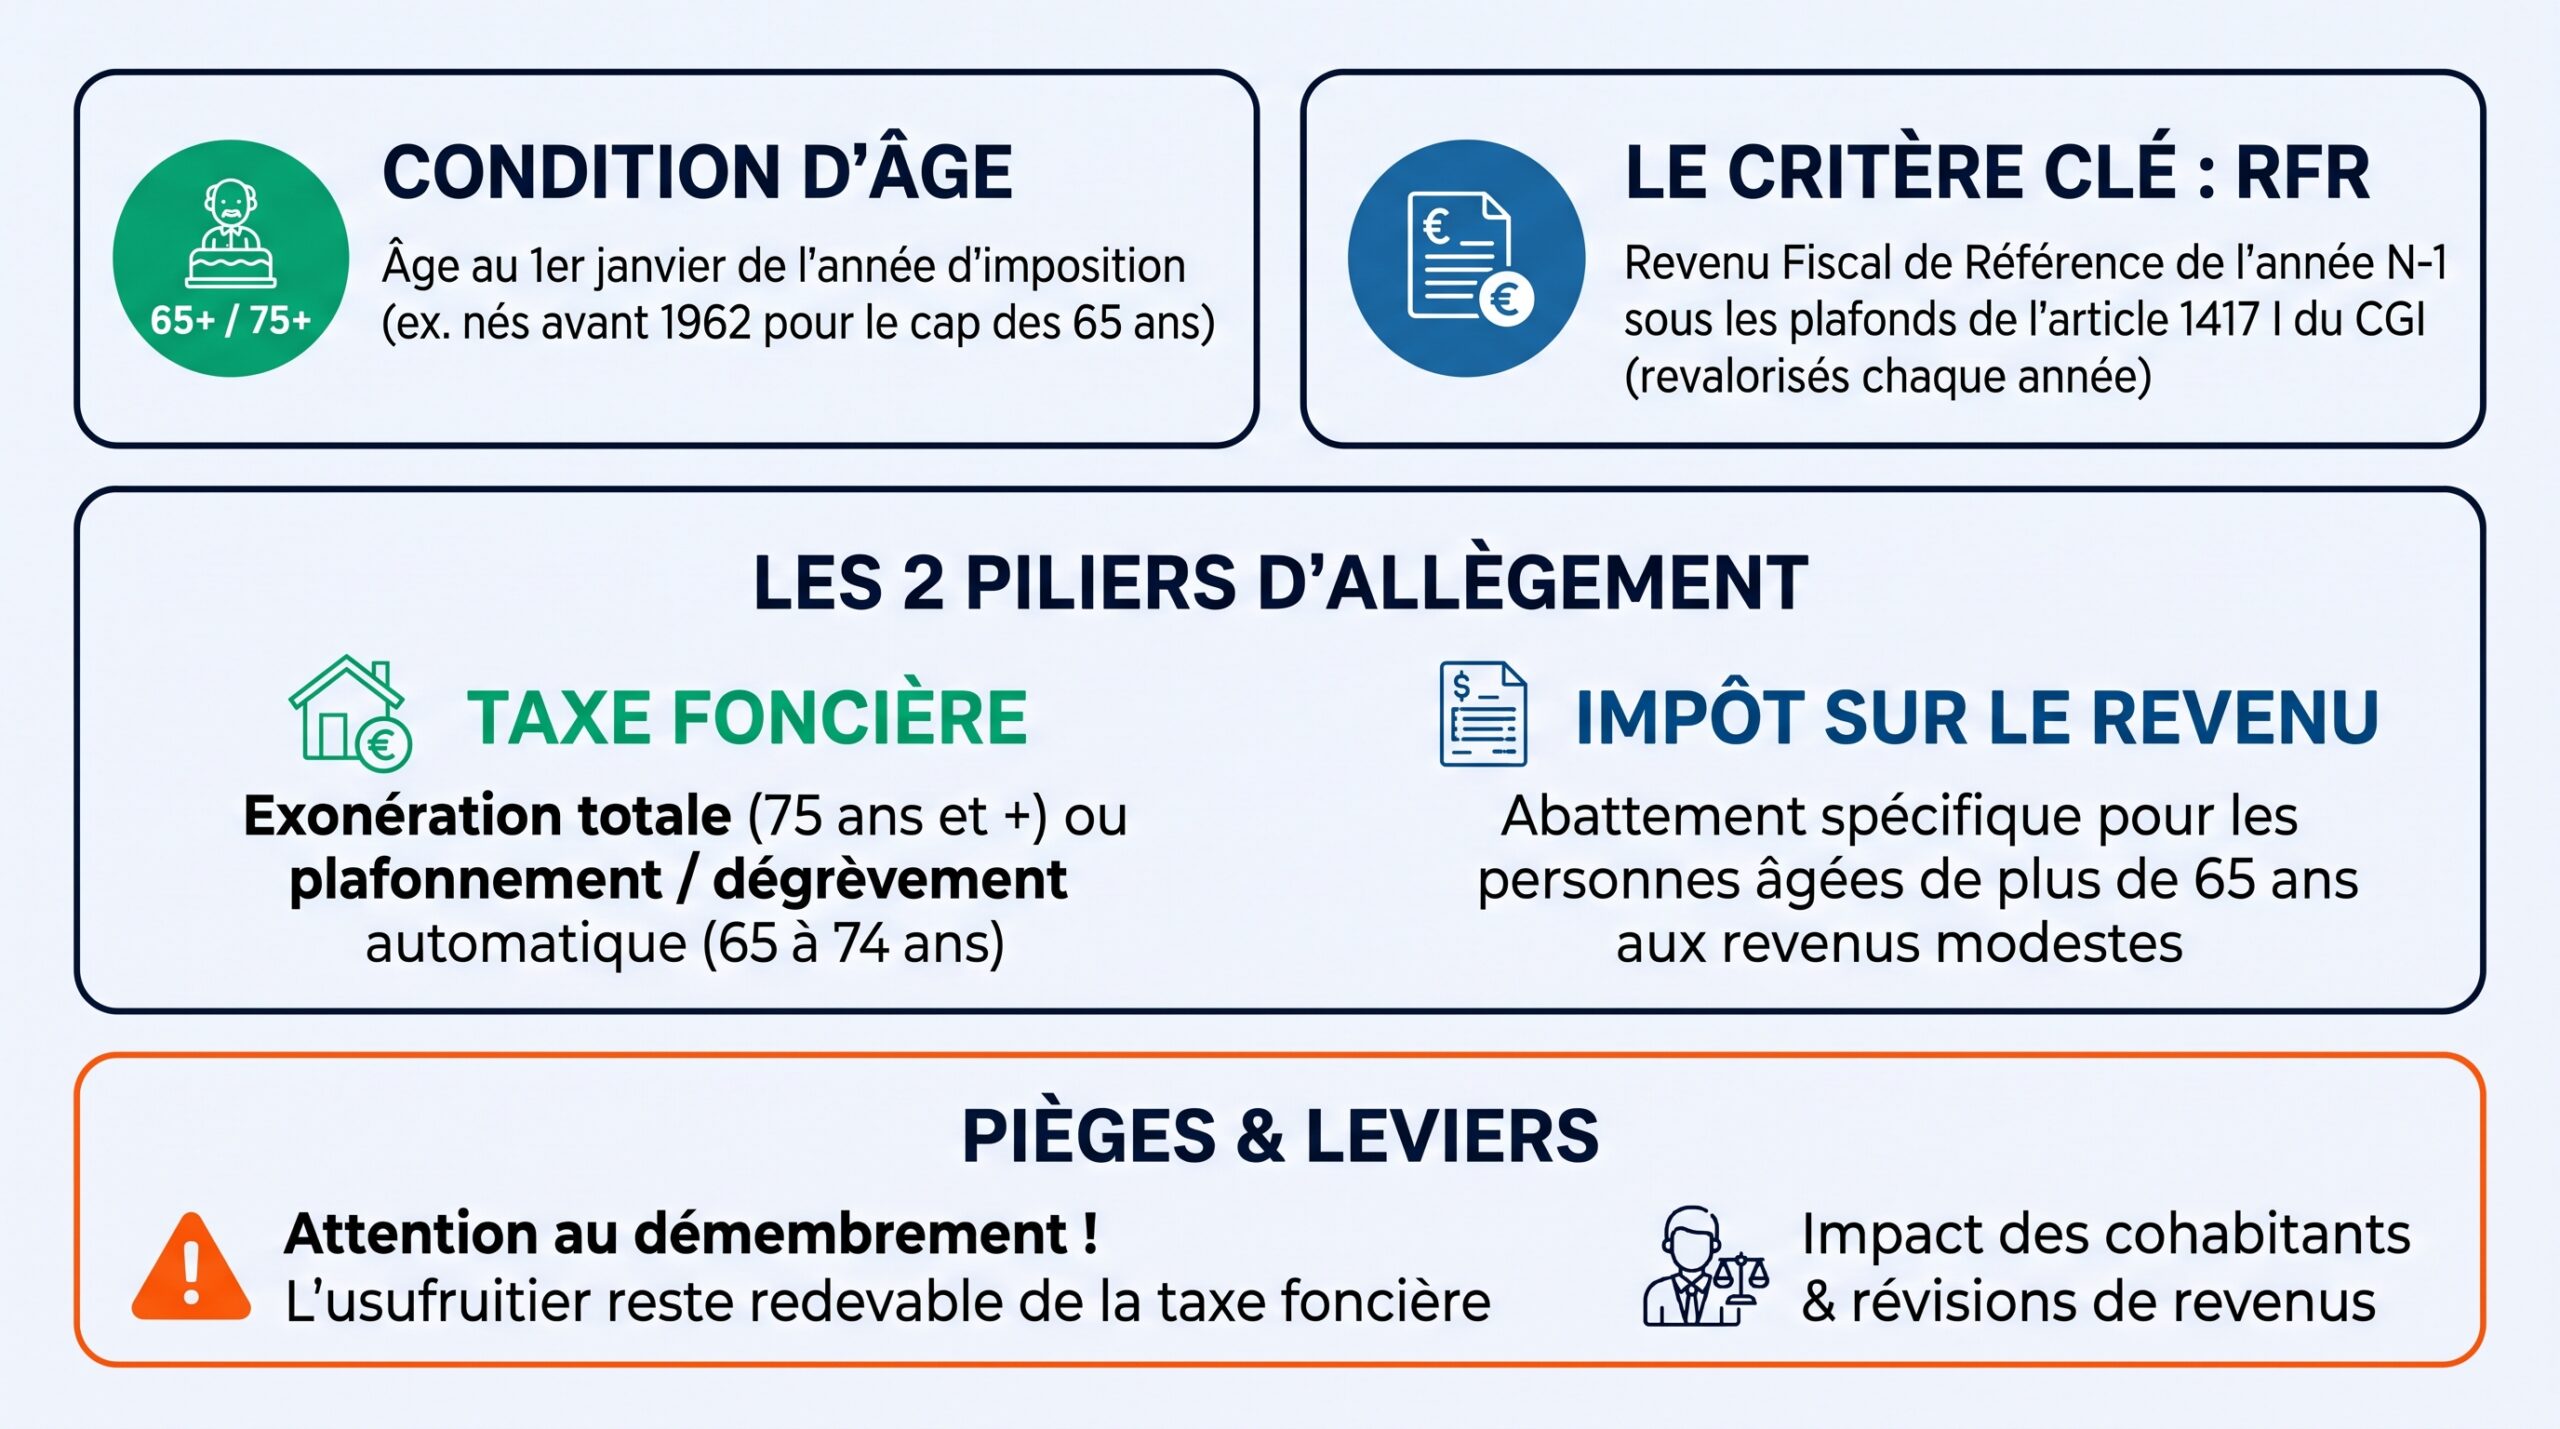
Le Code général des impôts (CGI) prévoit un mécanisme d'abattement progressif sur le revenu global net au profit des personnes âgées de plus de 65 ans au 1er janvier de l'année d'imposition, sous réserve de ne pas dépasser certains plafonds de ressources.
Ce dispositif fonctionne selon un barème à deux niveaux de Revenu Fiscal de Référence (RFR) :
- L'abattement maximal : Accordé lorsque le RFR du foyer ne dépasse pas le premier seuil légal revalorisé annuellement. L'abattement s'impute directement sur le revenu net global avant le calcul de l'impôt.
- L'abattement intermédiaire : Appliqué lorsque le RFR se situe entre le premier et le second plafond légal. Au-delà de ce second seuil, l'abattement fiscal spécifique s'éteint.
Pour un couple soumis à une imposition commune, si les deux conjoints satisfont à la condition d'âge, l'abattement est doublé. Il est donc crucial d'anticiper l'impact de tout revenu exceptionnel (vente d'actifs, retraits de placements ou gains en capital) qui pourrait temporairement faire franchir ces plafonds et priver le foyer de cet allègement.
2. Taxe foncière : les règles d'exonération et de plafonnement pour les propriétaires
La fiscalité locale prévoit également des dégrèvements ciblés sur la résidence principale des séniors, modulés selon l'âge et les conditions d'occupation du logement.
L'exonération totale de taxe foncière (à partir de 75 ans)
Les propriétaires âgés de plus de 75 ans au 1er janvier de l'année d'imposition bénéficient d'une exonération totale de taxe foncière sur leur résidence principale, à condition de respecter les plafonds de Revenu Fiscal de Référence définis à l'article 1417 I du CGI. Cette exonération s'étend également à la taxe d'enlèvement des ordures ménagères (TEOM) pour la fraction afférente au bien exonéré.
Le plafonnement et dégrèvement partiel (entre 65 et 74 ans)
Pour les séniors âgés de 65 à 74 ans, la loi met en place un mécanisme de plafonnement de la taxe foncière en fonction du revenu. Si le RFR ne dépasse pas les seuils légaux, la taxe foncière sur la résidence principale est plafonnée à un pourcentage fixé du revenu du foyer, donnant lieu à un dégrèvement d'office de l'excédent par l'administration fiscale.
La condition stricte de cohabitation
Pour prétendre à ces allègements fonciers, le logement doit être occupé soit :
- Seul ou avec son conjoint / partenaire de PACS ;
- Avec des personnes à charge au sens fiscal ;
- Avec des personnes bénéficiaires de l'allocation de solidarité aux personnes âgées (ASPA) ou de l'allocation d'adulte handicapé (AAH).
Pour vérifier l'ensemble des pièces administratives et fiscales lors de vos démarches de vente ou de transmission, n'hésitez pas à vous appuyer sur notre guide complet des pièces à fournir pour vos dossiers notariés.
3. Étude de cas en pays de Morlaix : l'impact d'un démembrement de propriété
Pour illustrer la portée de ces règles, examinons le cas d'Yvonne, 76 ans, résidant à Morlaix. Propriétaire d'une maison individuelle, ses revenus de retraite lui permettent de bénéficier habituellement de l'exonération de taxe foncière au titre de ses 76 ans.
Souhaitant anticiper sa transmission, Yvonne a consenti une donation de la nue-propriété de son bien à son fils unique, tout en conservant l'usufruit viager. Sur le plan fiscal et civil :
- Le redevable de la taxe foncière : Conformément à l'article 1400 du CGI, en cas de démembrement de propriété, la taxe foncière demeure légalement à la charge exclusive de l'usufruitier (Yvonne).
- Le maintien du droit à exonération : Yvonne conservant la jouissance exclusive de son logement en qualité d'usufruitière et remplissant les conditions de RFR et d'âge (76 ans), elle continue de bénéficier de l'exonération totale de taxe foncière sur sa résidence principale.
- La protection du fils donataire : Le fils d'Yvonne, nu-propriétaire, n'a aucune taxe foncière à acquitter et ne subit aucun impact sur son propre RFR.
Cette articulation démontre qu'une transmission anticipée bien structurée permet d'alléger les droits de succession futurs sans dégrader les droits aux allègements fiscaux de l'usufruitier. Pour approfondir ces démarches familiales, découvrez notre dossier récapitulatif sur les pièces à fournir pour une donation-partage ou un contrat de famille.
De la même manière, si vous envisagez une réorganisation globale de votre patrimoine immobilier ou un arbitrage locatif, vous pouvez consulter nos analyses sur les solutions pour bâtir un patrimoine de prévoyance familial pour la retraite.
Tableau synthétique : Dispositifs d'allègement fiscal pour les séniors
| Impôt concerné | Condition d'âge | Condition de ressources (RFR) | Nature de l'avantage fiscal |
|---|---|---|---|
| Impôt sur le Revenu | 65 ans révolus au 1er janvier. | RFR inférieur aux plafonds annuels du CGI. | Abattement forfaitaire sur le revenu global net (déductible d'office). |
| Taxe Foncière (Exonération) | 75 ans révolus au 1er janvier. | RFR sous le plafond de l'Art. 1417 I du CGI + condition d'occupation. | Exonération totale de taxe foncière sur la résidence principale. |
| Taxe Foncière (Plafonnement) | Entre 65 et 74 ans au 1er janvier. | RFR sous le plafond légal de l'Art. 1417 II du CGI. | Dégrèvement partiel correspondant au plafonnement selon le revenu. |
Foire Aux Questions : vos interrogations sur la fiscalité des séniors
L'entrée en EHPAD fait-elle perdre l'exonération de taxe foncière sur l'ancien domicile ?
Non. Le CGI prévoit un aménagement protecteur : les personnes accueillies en établissement de soins de longue durée ou en EHPAD conservent l'exonération ou le plafonnement de taxe foncière pour leur ancienne résidence principale, à la condition stricte que ce logement demeure libre de toute occupation (ni loué, ni occupé par un tiers à titre gratuit).
Un rachat de contrat d'assurance-vie peut-il faire perdre l'exonération de taxe foncière ?
Oui, cela arrive fréquemment. Les racheteurs perçoivent des produits (intérêts ou plus-values) intégraux lors d'un retrait important. La part de plus-value comprise dans le rachat est réintégrée dans le Revenu Fiscal de Référence (RFR) de l'année considérée. Si ce pic ponctuel fait franchir les seuils de l'article 1417 I du CGI, l'exonération de taxe foncière est perdue pour l'année suivante. D'où l'intérêt d'échelonner les rachats d'assurance-vie sur plusieurs exercices avec le conseil de son notaire.
Que se passe-t-il si l'administration fiscale a oublié d'appliquer l'exonération automatique ?
Si vous remplissez les conditions d'âge, de RFR et de cohabitation mais que votre avis de taxe foncière fait apparaître un montant plein dû à une omission, vous pouvez formuler une réclamation auprès du centre des finances publiques compétent. Le délai de réclamation s'exerce jusqu'au 31 décembre de l'année suivant celle de la mise en recouvrement de l'impôt.