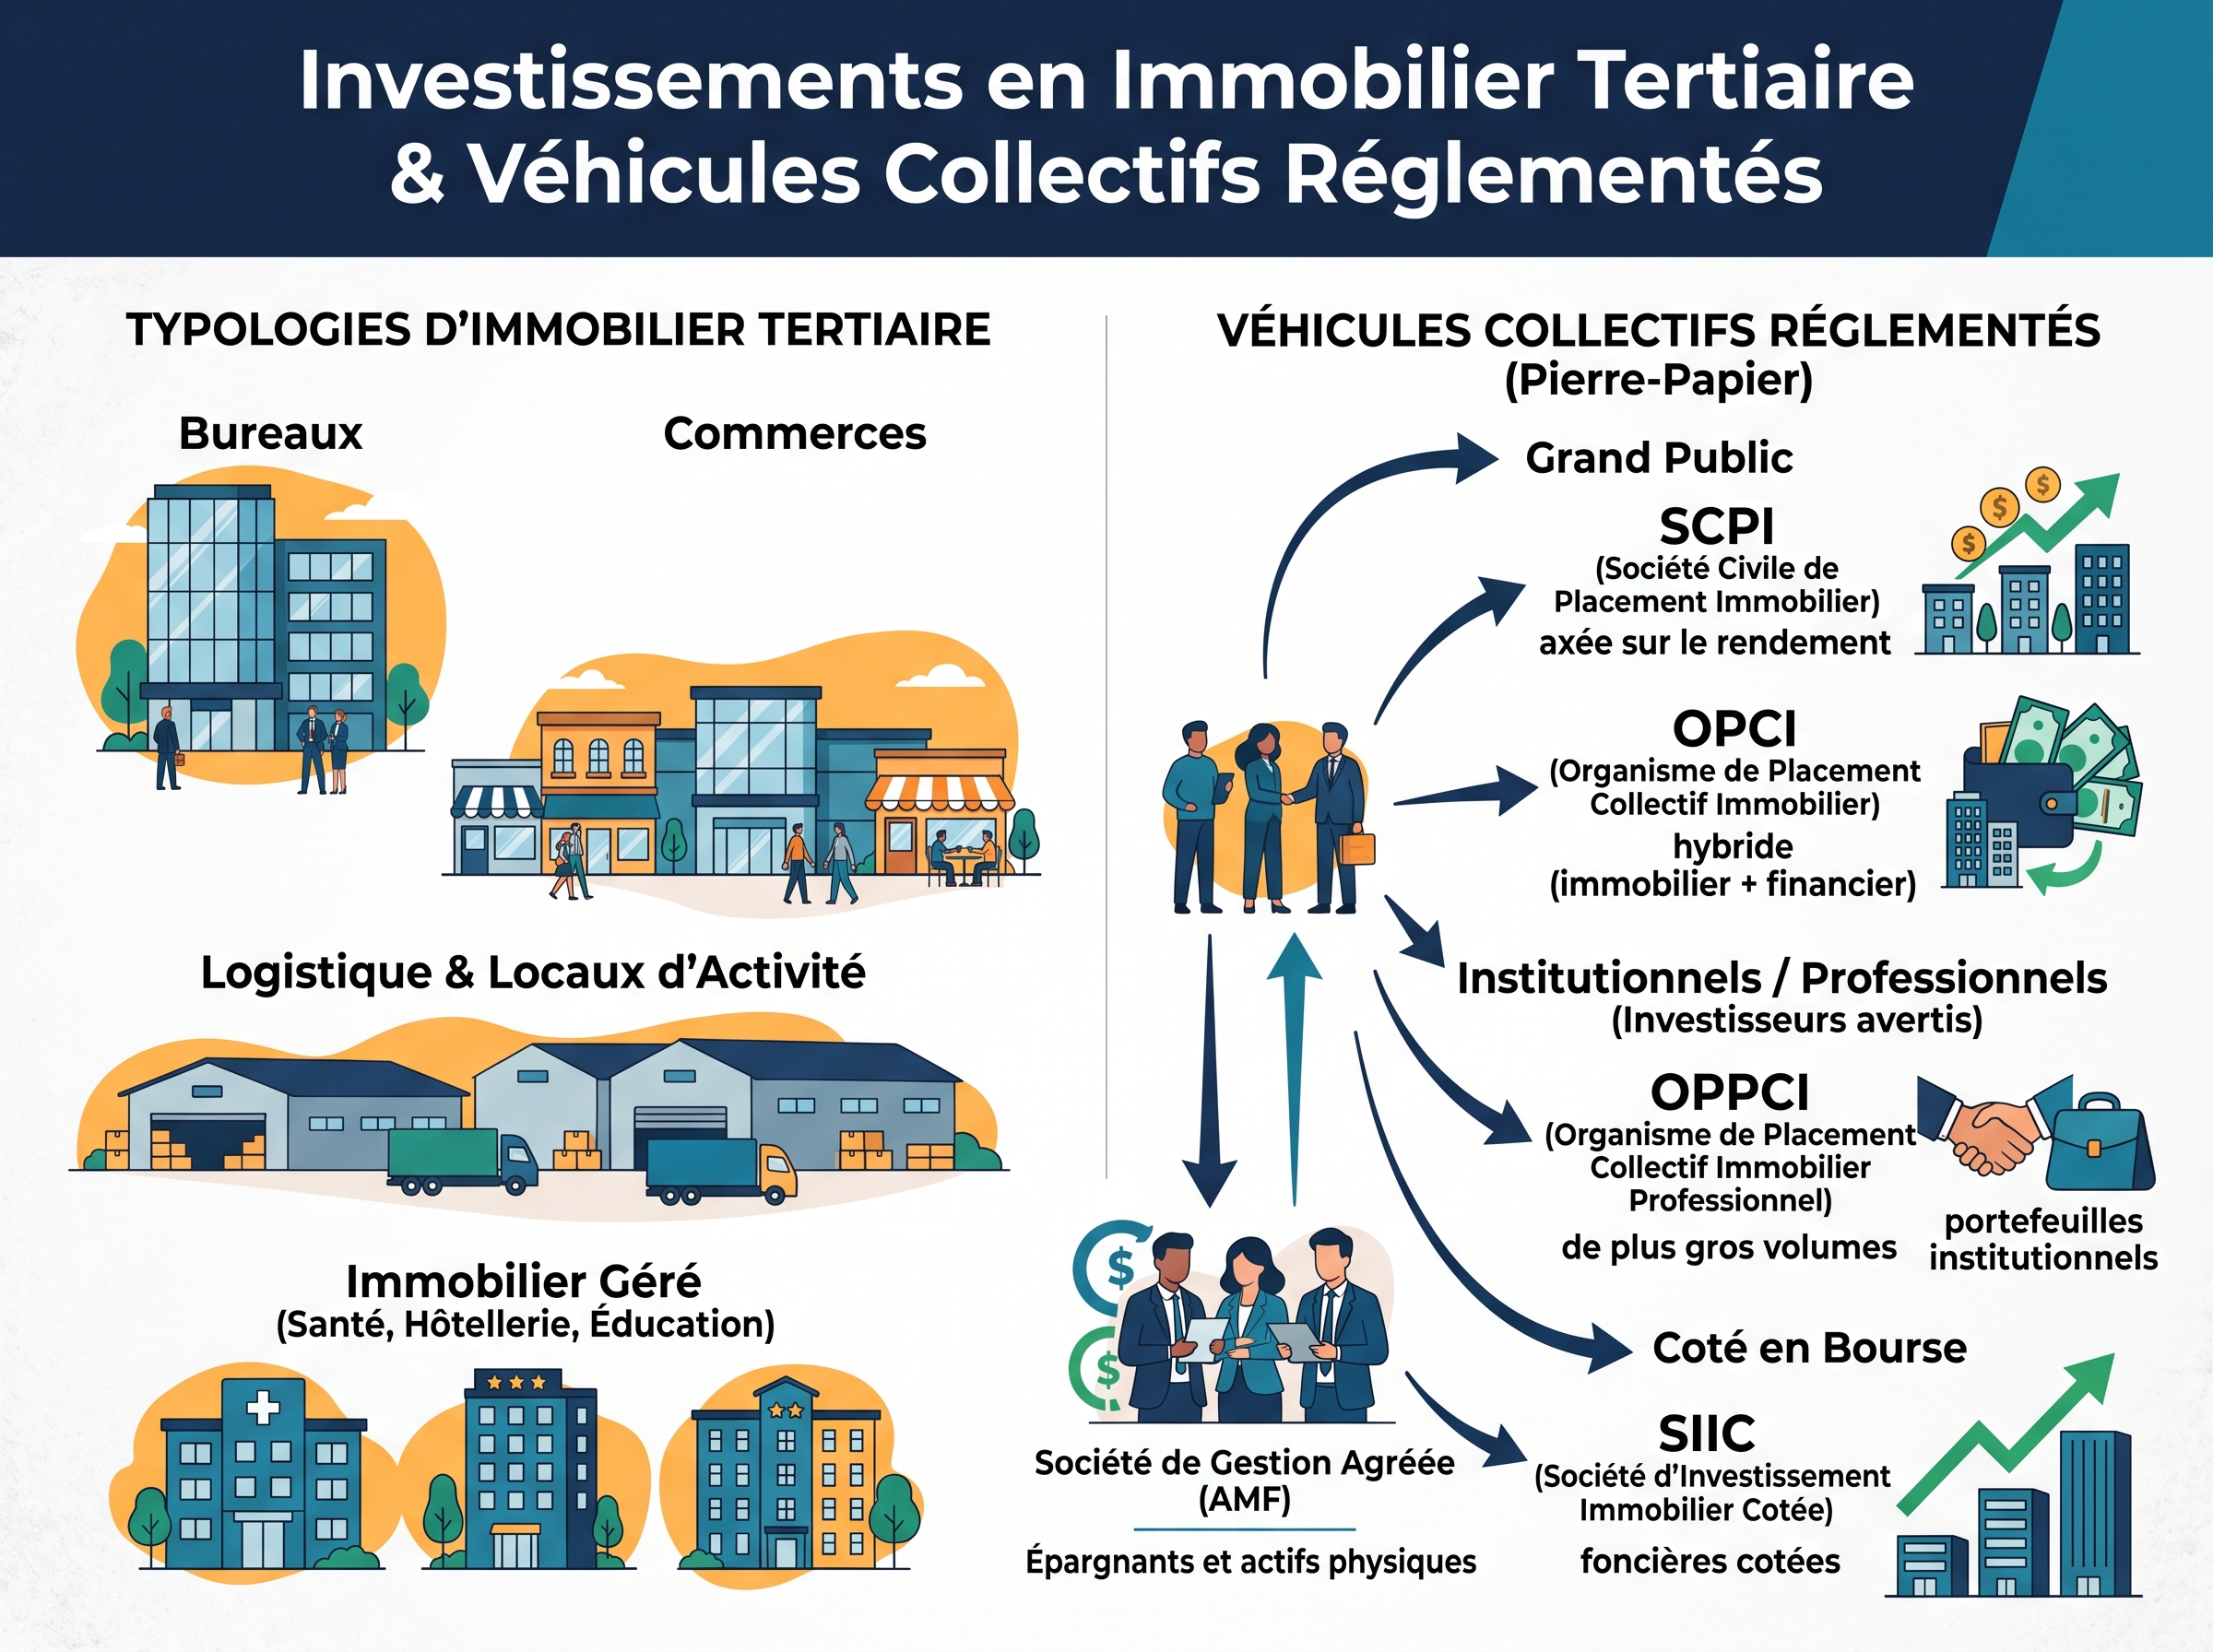
Le choc monétaire déclenché par le relèvement rapide des taux d'intérêt a profondément bousculé l'immobilier d'entreprise. Alors que les Sociétés Civiles de Placement Immobilier (SCPI) historiques subissent pour certaines des dépréciations de parts et une crise de liquidité, une nouvelle génération de véhicules collectifs séduit de plus en plus d'épargnants. Affichant des taux de distribution supérieurs à 6 %, voire 7 %, profitant de la baisse des prix du tertiaire en Europe et cassant les codes traditionnels avec des frais de souscription à 0 %, ces « jeunes » SCPI apparaissent comme l'opportunité du moment. Mais derrière ces rendements flatteurs, comment fonctionnent réellement ces fonds ? Quels sont les risques de valorisation à terme et comment intégrer la pierre-papier dans une stratégie successorale pérenne ? Éclairage juridique et patrimonial avec votre notaire en pays de Morlaix.
1. Anciennes vs nouvelles SCPI : comprendre la rupture du marché
Pour mesurer l'intérêt de ces véhicules, il convient de comprendre la scission qui s'est opérée sur le marché de la pierre-papier :
- Le fardeau des SCPI de génération précédente : Constituées durant la décennie d'argent gratuit (taux d'intérêt négatifs ou proches de zéro), elles ont acquis des parcs tertiaires (essentiellement des bureaux franciliens) à des prix zénithaux avec des rendements locatifs compressés (3 % à 4 %). Face à la hausse des taux et à la généralisation du télétravail, la valeur vénale de leur patrimoine a chuté, obligeant les sociétés de gestion à réviser le prix de souscription de leurs parts à la baisse de 10 % à 25 %.
- La prime à la jeunesse des nouvelles SCPI : Lancées récemment, ces SCPI n'ont aucun « passif » en portefeuille. Elles disposent d'une collecte fraîche en liquidités et achètent des actifs immobiliers au creux de la vague (décotes de 20 % à 35 % sur l'hôtellerie, la logistique, la santé ou l'éducation en France et en Europe). En achetant moins cher pour des loyers identiques, leur rendement brut immédiat ressort mécaniquement au-dessus de la moyenne.
- Le modèle disruptif « sans frais d'entrée » : Les SCPI traditionnelles prélèvent en moyenne 8 % à 12 % de frais de souscription (nécessitant plusieurs années pour amortir le ticket initial). Les nouveaux acteurs reportent ces frais à la sortie (commission de rachat si retrait avant 3 à 5 ans) ou appliquent des frais de gestion légèrement accrus, offrant une valeur de part investie à 100 % dès le premier jour.
Pour comprendre les mécanismes de marché qui influencent la valorisation foncière sur notre secteur local, découvrez également notre analyse sur le marché immobilier, les prix et la négociation en Pays de Morlaix.
2. Les points de vigilance : rentabilité affichée vs pérennité du capital
En matière d'investissement, le rendement élevé rémunère toujours une prise de risque. L'engouement pour ces jeunes fonds ne doit pas occulter plusieurs réalités techniques :
- L'effet de taille et la dilution future : Lorsqu'une SCPI est jeune et ne gère que quelques dizaines de millions d'euros, un ou deux immeubles acquis à fort rendement dopent immédiatement la moyenne. À mesure que la collecte grossit, trouver des actifs de qualité offrant le même niveau de performance devient un défi d'investissement complexe.
- La liquidité des parts en cas de retournement : Les SCPI à capital variable ne garantissent pas le rachat des parts. En cas de vagues de retraits massifs, si les demandes de souscription ne compensent pas les sorties, l'associé peut se retrouver dans l'impossibilité de liquider son capital rapidement.
- La fiscalité des revenus fonciers distribués : Les dividendes versés par les SCPI constituent des revenus fonciers. Pour un contribuable fortement fiscalisé (tranche marginale à 30 %, 41 % ou 45 %), le rendement net est lourdement amputé par l'impôt sur le revenu et les 17,2 % de prélèvements sociaux. D'où l'intérêt de privilégier des SCPI européennes (exonérées de prélèvements sociaux et taxées au taux effectif) ou d'actionner des montages en démembrement.
Pour mesurer les leviers fiscaux applicables à l'immobilier physique direct et comparer avec les placements collectifs, retrouvez nos conseils pour investir en meublé et optimiser sa fiscalité locative en Finistère.
Tableau synthétique : confrontation des modèles de SCPI
Voici la synthèse des caractéristiques techniques entre SCPI traditionnelles et SCPI de nouvelle génération :
| Critère d'arbitrage | SCPI Historiques (Bureaux traditionnels) | SCPI Nouvelles (Opportunistes / Sans frais) | Lecture notariale |
|---|---|---|---|
| Frais de souscription | 8 % à 12 % déduits à l'entrée | 0 % à l'entrée (commission de retrait temporaire) | Gain immédiat de trésorerie sur le montant placé |
| Prix d'acquisition des actifs | Actifs achetés cher entre 2015 et 2021 | Immeubles achetés avec forte décote post-2023 | Potentiel de revalorisation de la valeur de part à terme |
| Taux de distribution (dividendes) | 4 % à 4,8 % en moyenne | 6 % à 7,5 % cibles | Attention au risque d'érosion lors de la montée en charge |
| Historique & Réserves de trésorerie | Report à nouveau (RAN) solide et baux ancrés | Peu ou pas d'historique de réserves en cas de vacance | Privilégier la diversification sur plusieurs sociétés |
3. L'ingénierie notariale : optimiser les parts de SCPI par le démembrement
L'acquisition de parts de SCPI prend toute sa dimension lorsqu'elle est intégrée dans une stratégie de transmission familiale ou d'optimisation fiscale structurée à l'office notarial :
A. L'achat de la nue-propriété temporaire pour préparer la retraite
Si vous êtes en période d'activité professionnelle et fortement imposé, percevoir des dividendes immédiats est fiscalement inefficace. La solution consiste à n'acheter que la nue-propriété des parts de SCPI pour une durée fixée à l'avance (par exemple 10 ans), avec une décote de 30 % à 35 % sur le prix de la part :
- Pendant 10 ans : zéro dividende encaissé, donc zéro euro d'impôt sur le revenu et aucune assiette taxable à l'Impôt sur la Fortune Immobilière (IFI).
- Au terme des 10 ans : vous récupérez automatiquement la pleine propriété des parts sans fiscalité ni formalité, et vous commencez à toucher 100 % des dividendes au moment exact de votre départ en retraite.
B. La donation de nue-propriété aux enfants
Les parts de SCPI sont des actifs sécables par nature, infiniment plus souples à transmettre qu'une maison ou un appartement indivisible. Les parents peuvent souscrire les parts, en donner la nue-propriété à leurs enfants en utilisant l'abattement de 100 000 € par parent et par enfant renouvelable tous les 15 ans, tout en conservant l'usufruit pour percevoir les rentes trimestrielles jusqu'à leur décès.
Si vous envisagez de restructurer des donations familiales antérieures, relisez nos conseils sur les solutions pour donner un bien déjà reçu par donation ou succession.
Cas concret en Pays de Morlaix : diversifier l'épargne d'une vente foncière à Carantec
Prenons la situation de François (61 ans) et Marie (58 ans), résidant à Carantec. Suite à la cession d'un terrain constructible détaché de leur propriété, ils disposent de 120 000 € de liquidités nettes à réinvestir.
Échaudés par les contraintes de gestion locative d'un bien physique (recherche de locataires, impayés, travaux d'entretien), ils souhaitent générer un complément de revenus futurs pour leur retraite tout en anticipant la transmission à leurs deux enfants.
La stratégie déployée à l'office notarial :
- Sélection et répartition : Les fonds ont été répartis sur deux nouvelles SCPI diversifiées (santé et logistique européenne) sans frais d'entrée, affichant un taux de distribution cible de 6,2 %.
- Démembrement direct lors de l'acte : François et Marie ont conservé l'usufruit des parts (leur procurant environ 620 € de revenus nets par mois dès la première année) et ont consenti la donation de la nue-propriété à leurs deux enfants.
- Résultat patrimonial : Compte tenu de leur âge, la nue-propriété n'a été valorisée fiscalement qu'à 50 % de la valeur des parts (article 669 du CGI). L'opération a été enregistrée à l'étude avec zéro droit de donation, consommant à peine 30 000 € d'abattement par enfant, tout en évitant toute indivision conflictuelle lors de la succession future.
Pour auditer vos placements, comparer les rendements de la pierre directe face aux supports collectifs et sécuriser vos conventions de démembrement, notre équipe d'experts vous accompagne au sein de notre pôle dédié en droit patrimonial et immobilier.
Foire Aux Questions : vos interrogations sur l'investissement en SCPI
Peut-on loger des parts de SCPI dans une assurance-vie ?
Oui. De nombreux contrats d'assurance-vie multisupports permettent d'investir dans des parts de SCPI sous forme d'unités de compte (UC). Ce montage présente un double avantage : les dividendes sont capitalisés au sein de l'enveloppe fiscale sans être soumis à l'impôt sur le revenu direct (tant qu'aucun retrait n'est effectué), et l'assureur assure généralement lui-même la liquidité des parts en cas d'arbitrage. En contrepartie, le contrat prélève des frais de gestion annuels (souvent de 0,5 % à 0,8 %) sur les encours.
Les SCPI sont-elles soumises à l'Impôt sur la Fortune Immobilière (IFI) ?
Oui. Les parts de SCPI entrent dans l'assiette imposable de l'IFI à proportion des actifs immobiliers détenus par le fonds au 1er janvier de l'année d'imposition. Chaque société de gestion publie annuellement le « ratio IFI » à déclarer. En revanche, si vous détenez uniquement la nue-propriété des parts dans le cadre d'un démembrement, cette valeur est totalement exonérée d'IFI pour le nu-propriétaire (la valeur en pleine propriété étant déclarée par l'usufruitier).
Que deviennent les parts de SCPI lors du règlement d'une succession ?
Contrairement à un bien immobilier physique qui impose de rester en indivision successorale ou de vendre en bloc, les parts de SCPI sont nominatives et parfaitement divisibles. Les héritiers peuvent décider de se partager le nombre exact de parts à l'amiable, de les conserver individuellement ou de faire racheter leurs propres parts sans bloquer leurs cohéritiers, ce qui fluidifie grandement le partage successoral.
Un projet, une interrogation ou une situation à débloquer ?
Les règles juridiques évoluent et chaque situation est unique. Qu’il s’agisse de sécuriser un projet immobilier, d’anticiper une transmission, de protéger vos proches ou de **propulser votre activité professionnelle**, l'Office France Malépart met sa haute technicité au service de vos intérêts. Prenons le temps d'analyser vos objectifs.
Vous avez un projet d'achat ou de vente ? Profitez de notre expertise en négociation :
Modernité, mobilité et rigueur d'un bout à l'autre de la France.
💡 Pour aller plus loin dans vos projets
L'Office Notarial France Malépart vous propose des espaces d'information et d'accompagnement pour vous guider dans vos démarches personnelles et professionnelles :