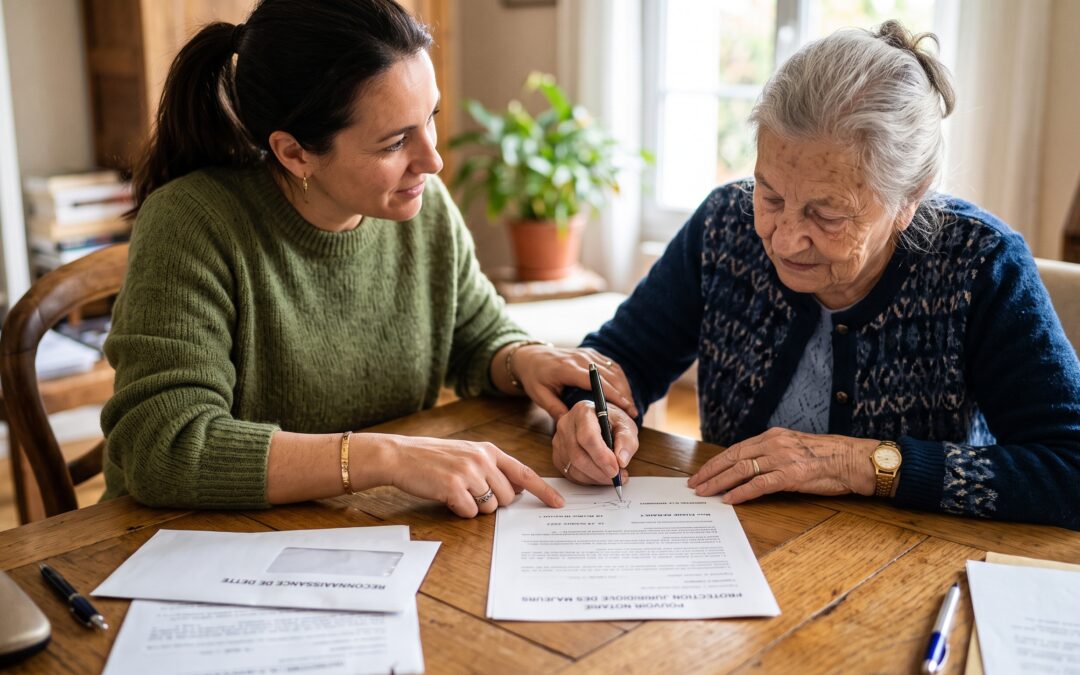
L'entrée d'un parent en Établissement d'Hébergement pour Personnes Âgées Dépendantes (EHPAD) représente une étape éprouvante sur le plan affectif comme sur le plan logistique. Entre le choc de la perte d'autonomie et le coût mensuel élevé du séjour, les familles pensent souvent pouvoir subvenir aux dépenses courantes grâce à une simple procuration bancaire signée par le passé. Pourtant, au guichet, la désillusion est brutale : refus de débloquer des parts sociales de banques mutualistes, contestation de rachats sur des contrats d'assurance-vie, ou exigence soudaine de certificats médicaux. Pourquoi la banque bloque-t-elle ces avoirs alors que l'argent appartient au parent ? Quelles sont les limites légales de la procuration et quels recours existent pour honorer les frais de séjour ? Décryptage et solutions pratiques avec votre notaire en pays de Morlaix.
1. Le malentendu de la procuration bancaire : pourquoi la banque refuse-t-elle d'agir ?
Beaucoup d'enfants aidants l'ignorent : selon l'article 2003 du Code civil, un mandat (et donc une procuration bancaire ordinaire) prend fin de plein droit dès lors que le mandant perd ses facultés mentales ou se trouve dans l'incapacité d'exprimer une volonté lucide. Lorsque la banque apprend qu'un client entre en EHPAD ou que ses proches réclament la liquidation d'investissements conséquents, elle applique un principe de précaution strict :
- La distinction entre gestion courante et acte de disposition : Une procuration permet de régler les factures du quotidien (loyer, énergie, mutuelle, frais médicaux). En revanche, liquider un portefeuille de parts sociales, racheter une assurance-vie souscrite il y a plusieurs décennies ou clôturer des livrets relève de l'acte de disposition ou de modifications substantielles de patrimoine.
- Le risque de responsabilité pour la banque : Si la banque accède à une demande de rachat alors que le titulaire du compte n'a plus son discernement, elle s'expose à des poursuites judiciaires intentées par d'autres héritiers ou par un futur curateur pour défaut de vigilance ou détournement de fonds.
- La spécificité des contrats d'assurance-vie : Un rachat sur un contrat d'assurance-vie modifie la clause bénéficiaire ou en réduit le capital différé. La banque ne peut pas autoriser un mandataire à effectuer un rachat partiel sans s'assurer que le souscripteur en a formulé la volonté expresse en pleine capacité civile.
Pour comprendre les équilibres successoraux et la réserve héréditaire qui encadrent les décisions financières touchant les parents âgés, consultez notre analyse détaillée pour aider un proche sans fragiliser l'entente successorale.
2. Parts sociales de banques mutualistes et assurance-vie : ce qu'il faut savoir
Les litiges avec les agences bancaires portent très fréquemment sur deux supports d'épargne spécifiques :
- Les parts sociales (Caisse d'Épargne, Crédit Agricole, Banque Populaire) : Il ne s'agit pas de liquidités immédiatement virables, mais de parts du capital de la société coopérative bancaire. Le remboursement des parts sociales est encadré par les statuts de la caisse régionale : les demandes de rachat font généralement l'objet d'une date de valorisation annuelle ou trimestrielle et nécessitent un ordre écrit émanant directement du souscripteur.
- L'assurance-vie ancienne (contrats ouverts avant 1997 ou 1998) : Ces contrats bénéficient d'un cadre fiscal extrêmement protecteur lors de la succession. Tout retrait partiel non encadré peut entraîner la perte d'avantages fiscaux majeurs ou réveiller des contestations entre héritiers réservataires s'ils estiment que l'épargne a été ponctionnée de manière unilatérale.
Tableau synthétique : pouvoirs et limites des solutions de gestion en cas de dépendance
Voici la synthèse des prérogatives selon le cadre juridique activé par la famille :
| Outil juridique | Validité en cas de perte de lucidité | Opérations permises | Délai de mise en œuvre |
|---|---|---|---|
| Procuration bancaire classique | CADUQUE dès altération du discernement | Paiement des charges courantes uniquement | Immédiat (tant que le parent est lucide) |
| Habilitation familiale (art. 494-1 C. civ.) | VALIDE après décision du juge des contentieux | Gestion complète des comptes, rachat d'épargne et vente de biens avec accord du juge | 2 à 5 mois selon l'encombrement du tribunal |
| Mandat de protection future notarié | ACTIVÉ sur certificat médical sans passer par le tribunal | Actes d'administration et de disposition étendus prévus dans le contrat | Quelques jours (visa au greffe du tribunal) |
| Tutelle / Curatelle judiciaire | VALIDE (régime de protection lourd sous contrôle judiciaire) | Contrôle strict : compte rendu annuel de gestion et autorisations du juge requises | 6 à 12 mois |
3. Les recours d'urgence pour débloquer les fonds et financer l'EHPAD
Face à une impasse financière où la facture de l'EHPAD s'accumule sans possibilité de mobiliser les comptes, trois leviers concrets doivent être activés :
A. Le paiement direct par la banque des frais d'hébergement
Même si la banque refuse un rachat global d'épargne au profit des mandataires, l'article L. 312-1-4 du Code monétaire et financier et la pratique bancaire admettent le règlement direct des dettes du titulaire. Vous pouvez adresser par lettre recommandée avec avis de réception (LRAR) la facture nominative de l'EHPAD à l'attention du directeur d'agence, en lui demandant d'exécuter le virement directement du compte de votre parent vers le compte de l'établissement d'accueil.
B. L'habilitation familiale : la procédure judiciaire allégée
Créée pour simplifier la protection des aînés sans la lourdeur d'une tutelle, l'habilitation familiale (articles 494-1 et suivants du Code civil) permet aux enfants ou au conjoint de représenter leur parent vulnérable. La démarche se déroule devant le juge des contentieux de la protection (tribunal judiciaire) :
- Un certificat médical circonstancié rédigé par un médecin expert inscrit sur la liste du procureur de la République est exigé.
- L'accord unanime ou la non-opposition de l'ensemble des frères et sœurs est requis.
- Une fois le jugement rendu, la personne désignée peut débloquer les parts sociales, procéder à des rachats d'assurance-vie et administrer les comptes sans avoir à rendre de comptes de gestion annuels au tribunal.
C. La saisine du médiateur bancaire
Si la banque garde un silence injustifié malgré l'envoi de factures d'hébergement urgentes et de justificatifs clairs, adressez une mise en demeure au service réclamation de la banque, puis saisissez gratuitement le médiateur de la Fédération Bancaire Française (FBF) ou de l'établissement concerné.
Pour anticiper ces démarches lors d'une transmission ou d'un partage patrimonial ultérieur, retrouvez également notre guide complet sur les étapes et délais de règlement d'une succession dans le Finistère.
Cas concret à Morlaix : débloquer 25 000 € de parts sociales pour financer la résidence autonomie
Prenons la situation de Jean-Yves et sa sœur Anne, dont la mère de 86 ans résidant à Plouigneau a dû intégrer en urgence un EHPAD à Morlaix après une hospitalisation. Le coût de l'hébergement s'élève à 2 400 € par mois, alors que sa retraite ne s'élève qu'à 1 350 €.
Leur mère détenait 25 000 € de parts sociales et un contrat d'assurance-vie auprès de sa banque de quartier. Malgré une procuration signée dix ans auparavant, l'agence bancaire a bloqué toute opération de retrait, constatant que la titulaire présentait des troubles cognitifs avancés.
- Étape 1 : Sauvegarde immédiate. L'office notarial a assisté Jean-Yves pour faire accepter par la banque le prélèvement direct des avis de loyer de l'EHPAD sur le solde résiduel du livret A, évitant le contentieux avec la trésorerie de l'établissement.
- Étape 2 : Requête en habilitation familiale générale. Les deux enfants étant en parfait accord, Maître France Malépart les a orientés vers un médecin expert près le Tribunal Judiciaire de Brest/Morlaix. En moins de dix semaines, l'ordonnance d'habilitation familiale a été délivrée, conférant à Jean-Yves le mandat officiel pour racheter les parts sociales et solder les comptes en toute légalité.
Pour vous faire assister dans la rédaction de requêtes patrimoniales, la désignation de mandataires et la sécurisation des transmissions familiales, notre pôle dédié vous conseille au sein de notre structure d'accompagnement en droit patrimonial et immobilier.
Foire Aux Questions : vos droits face aux blocages bancaires
La banque a-t-elle le droit d'exiger un certificat médical pour exécuter une procuration ?
Non, la banque ne peut pas exiger formellement un certificat médical pour maintenir une procuration : le secret médical s'y oppose strictement. En revanche, si le conseiller bancaire a des doutes manifestes sur la capacité de discernement du client ou s'il apprend son placement en établissement spécialisé, il a l'obligation légale de bloquer les opérations de disposition suspectes et de vous inviter à saisir le juge des tutelles ou à ouvrir une mesure de protection légale.
Comment anticiper ce problème avant que la santé d'un parent ne décline ?
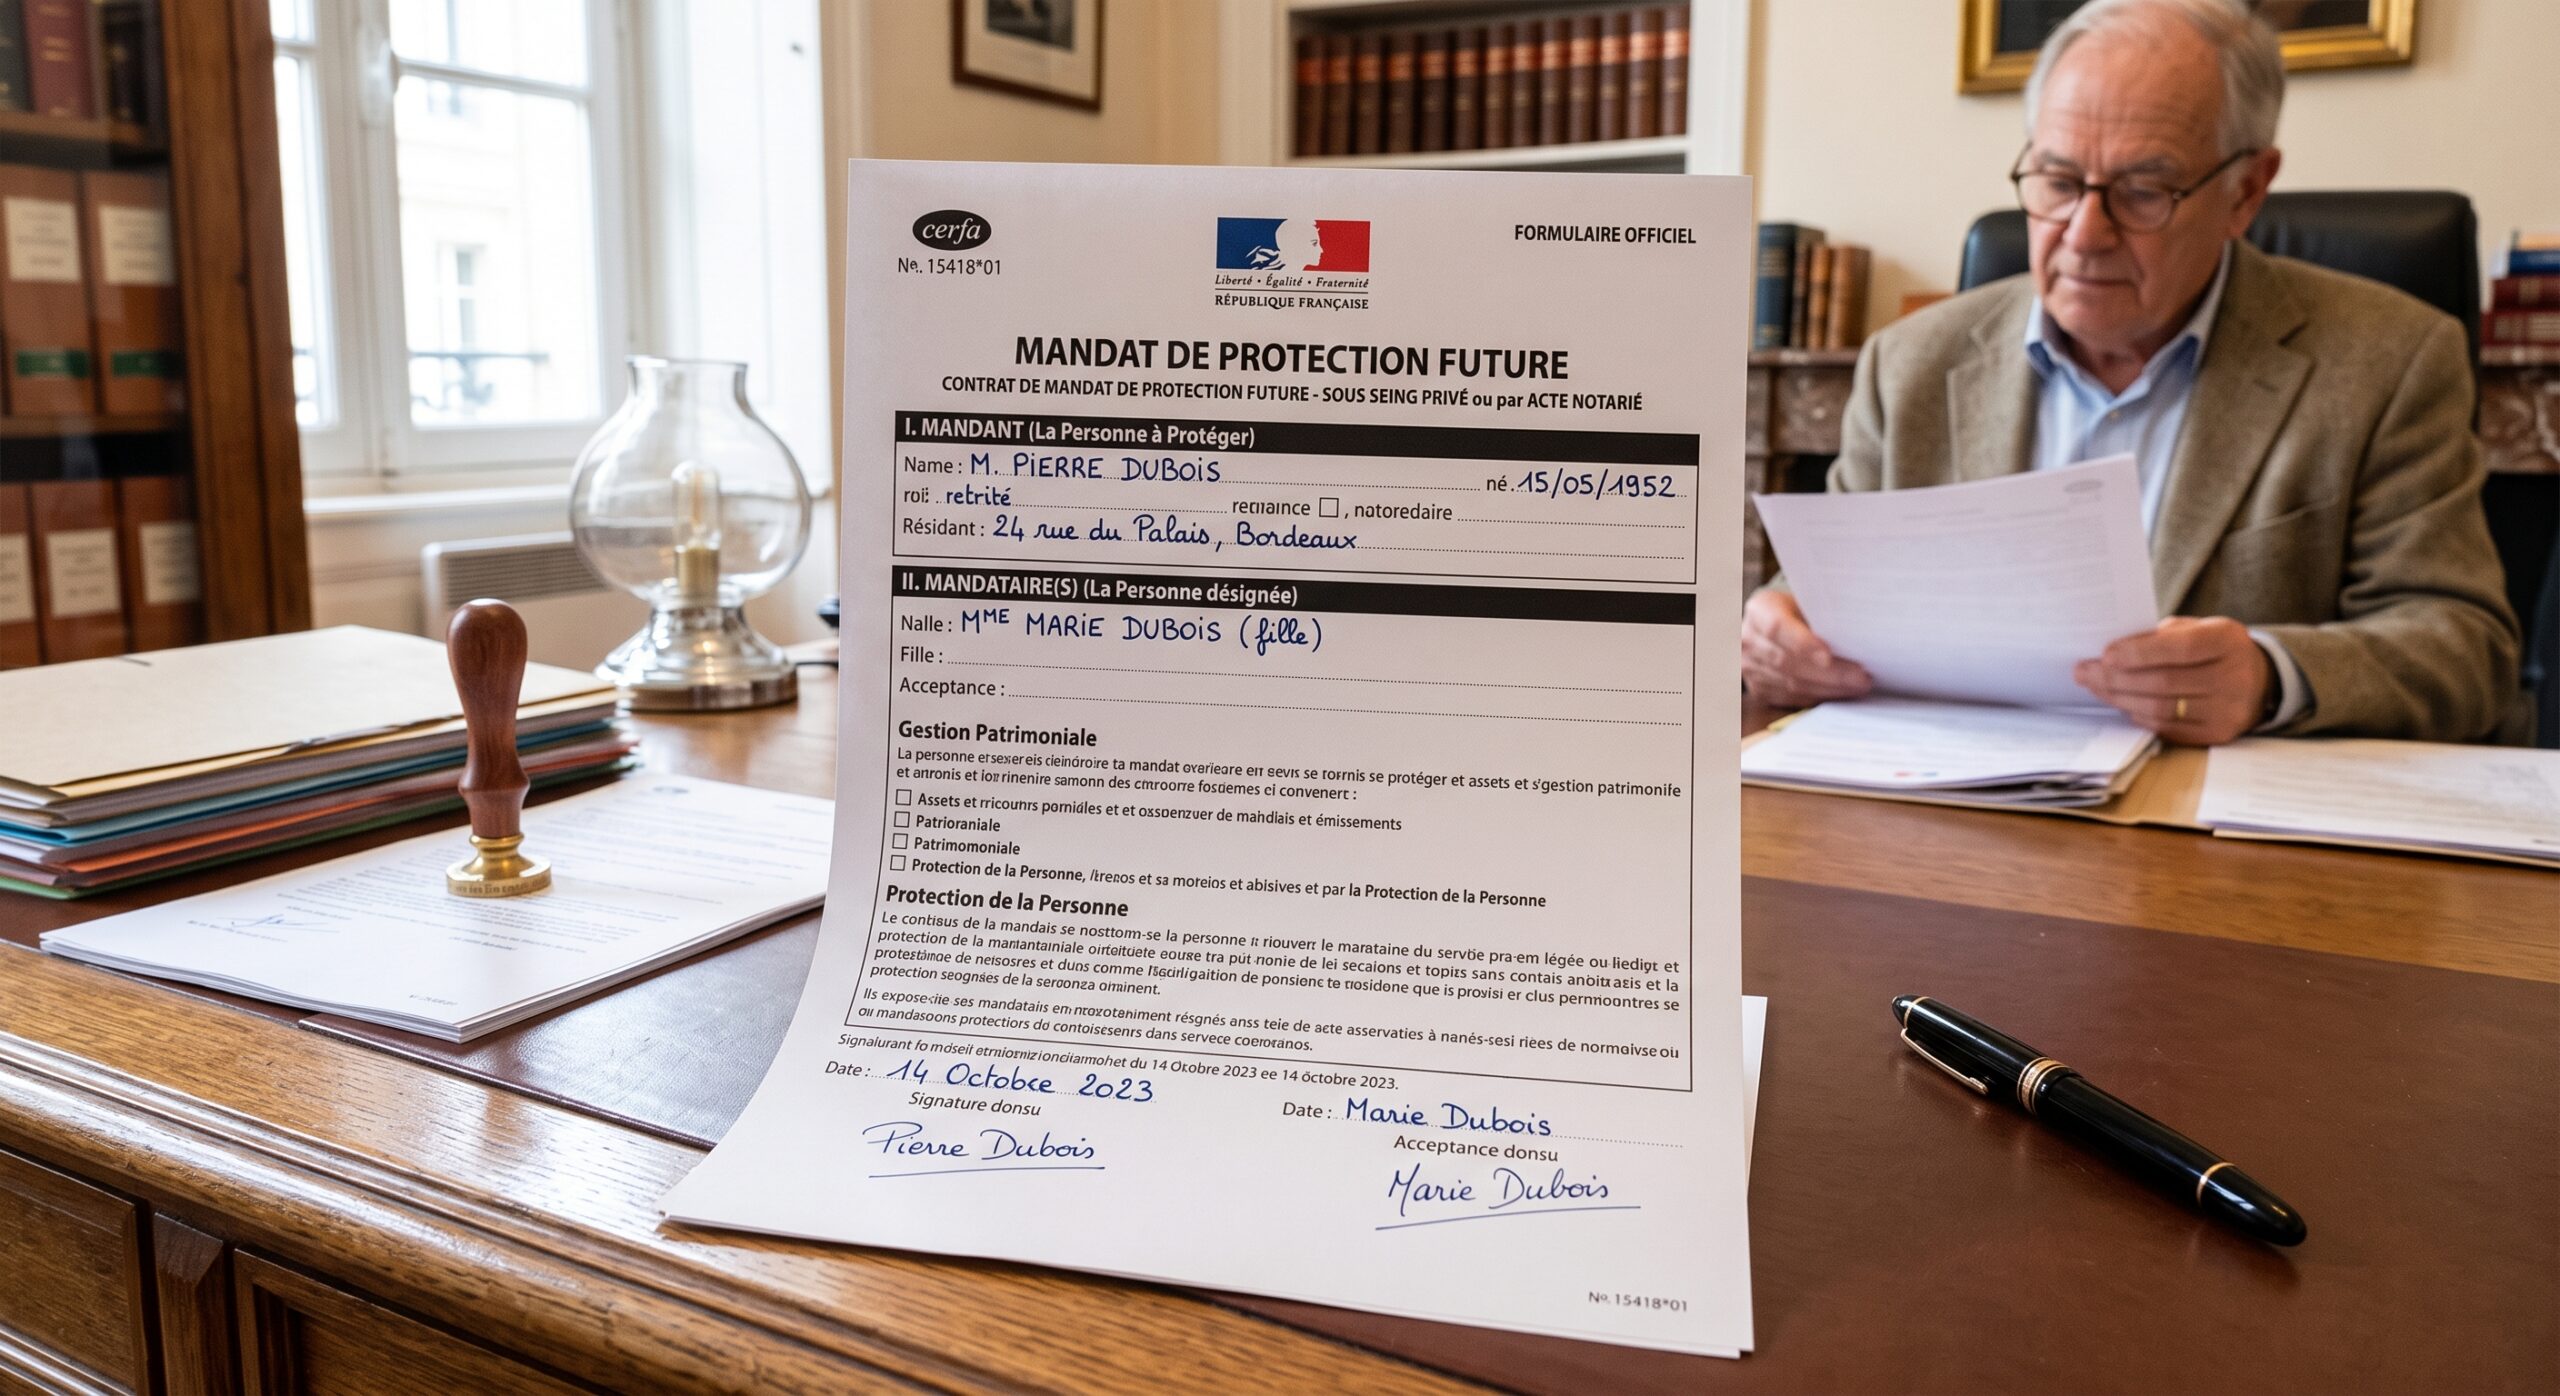
L'instrument juridique par excellence est le mandat de protection future notarié (articles 477 et suivants du Code civil). Signé par le parent alors qu'il est en pleine possession de ses moyens, cet acte authentique désigne à l'avance la ou les personnes de confiance (enfants, proches) qui géreront ses biens et ses comptes en cas de dépendance future. Le jour venu, la simple présentation du certificat médical visé par le greffe du tribunal permet d'activer le mandat immédiatement auprès de tous les établissements bancaires, sans passer par un juge.
Les enfants doivent-ils payer l'EHPAD sur leurs deniers personnels si les comptes sont bloqués ?
En vertu de l'obligation alimentaire (articles 205 et suivants du Code civil), les enfants peuvent être mis à contribution par l'établissement d'accueil ou le Conseil départemental si les revenus du parent ne suffisent pas. Cependant, cette obligation n'intervient que de manière subsidiaire : le patrimoine personnel du parent dépendant doit être mobilisé en priorité. L'activation rapide d'une habilitation familiale permet précisément de faire prévaloir les deniers du parent avant d'exiger une participation financière de ses descendants.
Un projet, une interrogation ou une situation à débloquer ?
Les règles juridiques évoluent et chaque situation est unique. Qu’il s’agisse de sécuriser un projet immobilier, d’anticiper une transmission, de protéger vos proches ou de **propulser votre activité professionnelle**, l'Office France Malépart met sa haute technicité au service de vos intérêts. Prenons le temps d'analyser vos objectifs.
Vous avez un projet d'achat ou de vente ? Profitez de notre expertise en négociation :
Modernité, mobilité et rigueur d'un bout à l'autre de la France.
💡 Pour aller plus loin dans vos projets
L'Office Notarial France Malépart vous propose des espaces d'information et d'accompagnement pour vous guider dans vos démarches personnelles et professionnelles :