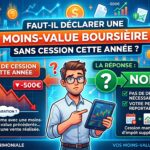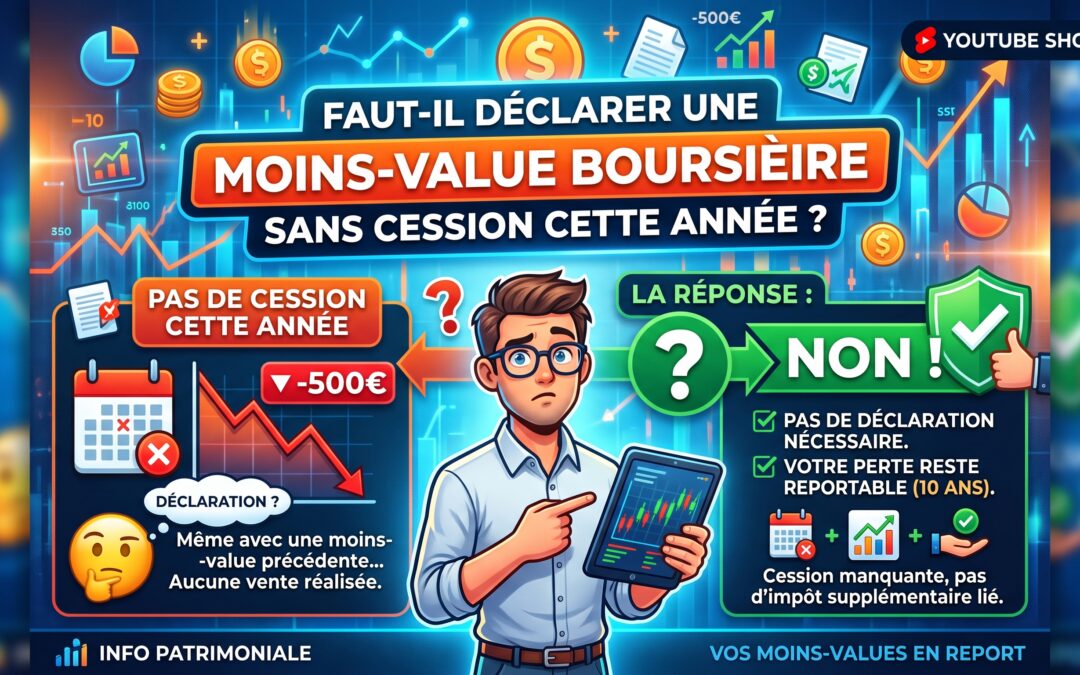
Vous avez subi des pertes sur des cessions de titres boursiers ou de parts sociales en 2024, dûment actées sur votre déclaration de revenus au printemps 2025. Durant l'année 2025, vous n'avez procédé à aucun arbitrage financier. À l'heure de remplir vos obligations fiscales en 2026, une question fréquente se pose : faut-il réinscrire ces pertes passées alors qu'aucune opération n'a eu lieu ?
La réponse juridique est sans ambiguïté : oui, vous devez impérativement reporter votre stock de moins-values d'une année sur l'autre, sous peine d'en perdre la traçabilité et le bénéfice futur. En tant que notaire à Morlaix, Maître France Malépart vous éclaire sur les mécanismes de la fiscalité mobilière et les stratégies de compensation patrimoniale.
Le principe de compensation sur 10 ans : l'article 150-0 D du CGI
Le régime fiscal des plus et moins-values de cession de valeurs mobilières et droits sociaux (actions, obligations, parts de SARL ou de SAS) est régi par l'article 150-0 D du Code général des impôts. La règle fondamentale se décline en deux temps :
- Imputation prioritaire immédiate : Les moins-values subies au cours d'une année fiscale s'imputent en priorité sur les gains de même nature réalisés au cours de la même année.
- Délai de report décennal : Si le solde demeure négatif, l'excédent de moins-value est reportable et imputable sur les plus-values réalisées au cours des dix années suivantes. Une moins-value générée en 2024 reste donc mobilisable jusqu'en 2034.
Pourquoi reporter vos moins-values même sans aucune cession ?
Le fisc français ne gère pas automatiquement l'historique de vos droits de compensation d'un exercice à l'autre. Si vous omettez de mentionner votre réserve de pertes antérieures sur votre déclaration 2026 (revenus 2025), vous rompez la chaîne de report.
1. Préserver votre « bouclier fiscal » pour les années futures
Même si vous êtes inactif sur les marchés aujourd'hui, vous pourriez réaliser une plus-value importante demain (cession d'un portefeuille, vente de titres lors d'une transmission d'entreprise ou débouclage d'investissements). Disposer de moins-values régulièrement reportées viendra alors effacer directement tout ou partie de votre base imposable.
2. Éviter les contestations de l'administration fiscale
En pratique, l'absence de report annuel crée une discontinuité. Lorsque vous souhaiterez imputer votre perte de 2024 sur un gain futur (en 2027 ou 2028 par exemple), l'administration fiscale est en droit de rejeter la déduction si les états de suivi n'ont pas été complétés chaque année sans interruption.
Comment formaliser le report sur votre déclaration ?
Pour maintenir vos droits ouverts, la démarche s'effectue via les annexes de votre déclaration de revenus :
- L'imprimé n° 2074-CMV : C'est la fiche officielle de suivi des plus ou moins-values en report. Vous y inscrivez le reliquat de 2024 dans la colonne de l'année d'origine. En l'absence de gains en 2025, le solde final reste identique et bascule intact pour l'exercice suivant.
- La déclaration n° 2042-C : Le reliquat global de moins-values non encore imputées doit figurer dans la rubrique dédiée aux gains de cession de valeurs mobilières (notamment en case 3NY ou dans les cadres de suivi prévus à cet effet selon les millésimes).
Étude de cas en pays de Morlaix : l'impact d'une bonne gestion de report
Prenons l'exemple d'un chef d'entreprise résidant à Saint-Martin-des-Champs, près de Morlaix :
- En 2024, il clôture un compte-titres et constate une perte nette de 18 000 €. Il la consigne dans sa déclaration 2025.
- En 2025, il ne touche à aucun placement financier. Conseil lui est donné de reporter fidèlement ses 18 000 € sur le formulaire 2074-CMV lors de sa déclaration 2026.
- En 2027, dans le cadre de la réorganisation de son patrimoine familial, il cède des parts sociales et dégage une plus-value de 22 000 €.
Grâce à son suivi continu, ses 18 000 € de moins-values 2024 viennent directement s'imputer sur son gain de 2027. Son assiette fiscale taxable tombe de 22 000 € à seulement 4 000 €. S'il avait interrompu son report en 2026, cette compensation aurait été compromise.
Tableau récapitulatif : la vie fiscale d'une moins-value sur 10 ans
| Année fiscale | Opération réalisée | Obligation déclarative | Statut du stock de moins-values |
|---|---|---|---|
| Année N (2024) | Vente d'actions avec perte nette. | Déclaration 2074 et report sur la 2042-C. | Création de la réserve (valable 10 ans). |
| Année N+1 (2025) | Aucune cession financière. | Report systématique sur le formulaire 2074-CMV. | Maintien intégral du capital déductible. |
| Années ultérieures | Cession de titres avec gain taxable. | Imputation sur les plus-values déclarées. | Diminution ou extinction de la base d'imposition. |
L'accompagnement du notaire dans votre stratégie patrimoniale globale
La fiscalité mobilière ne doit pas être gérée en silo. Les valeurs mobilières et parts de sociétés s'intègrent étroitement aux réflexions sur la donation, la transmission d'entreprise ou les successions complexes. À l'image de la gestion des biens immobiliers ou du règlement des blocages successoraux abordés dans notre article sur la nouvelle loi sur l'indivision et les successions, une vue panoramique est indispensable.
Dans le cadre de nos domaines d'expertise, l'office analyse vos portefeuilles, anticipe la fiscalité de vos transmissions et veille à préserver l'équilibre patrimonial de votre famille.
Foire Aux Questions (FAQ)
Puis-je imputer une moins-value sur actions sur mes revenus du travail ou mes retraites ?
Non. Les moins-values de valeurs mobilières sont strictement cloisonnées : elles ne s'imputent jamais sur le revenu global (salaires, pensions, revenus fonciers). Elles ne peuvent compenser que des plus-values de même nature (actions, parts sociales, obligations, Sicav).
Que se passe-t-il si j'ai oublié de reporter ma moins-value l'année dernière ?
Vous disposez d'un droit de rectification. Vous pouvez déposer une réclamation contentieuse ou une déclaration rectificative auprès de votre centre des finances publiques dans le délai de réclamation légal (en règle générale jusqu'au 31 décembre de la deuxième année suivant celle de la mise en recouvrement de l'impôt) pour réintégrer votre historique de pertes.
Les moins-values d'un compte-titres peuvent-elles compenser les gains d'un PEA ?
Non. Le Plan d'Épargne en Actions (PEA) bénéficie d'un régime fiscal autonome dérogatoire. Les gains réalisés au sein d'un PEA ne peuvent pas être neutralisés par les moins-values subies sur un compte-titres ordinaire (CTO).
Un projet, une interrogation ou une situation à débloquer ?
Les règles juridiques évoluent et chaque situation est unique. Qu’il s’agisse de sécuriser un projet immobilier, d’anticiper une transmission, de protéger vos proches ou de **propulser votre activité professionnelle**, l'Office France Malépart met sa haute technicité au service de vos intérêts. Prenons le temps d'analyser vos objectifs.
Vous avez un projet d'achat ou de vente ? Profitez de notre expertise en négociation :
Modernité, mobilité et rigueur d'un bout à l'autre de la France.
💡 Pour aller plus loin dans vos projets
L'Office Notarial France Malépart vous propose des espaces d'information et d'accompagnement pour vous guider dans vos démarches personnelles et professionnelles :