Lors d'un achat immobilier, le montant global provisionné au titre des « frais de notaire » représente un poste budgétaire déterminant dans le plan de financement. Pourtant, cette appellation courante entretient une confusion tenace : la très grande majorité des sommes versées le jour de la signature ne rémunère pas l'office notarial, mais constitue des taxes collectées au profit direct des collectivités locales et du Trésor public. Les récentes discussions budgétaires autour de la réévaluation du plafond des Droits de Mutation à Titre Onéreux (DMTO) mettent en lumière ce mécanisme fiscal. Comment se décomposent ces frais ? Quel est l'impact réel d'une modulation de taxe pour un achat immobilier dans le Finistère ? L'analyse claire et transparente de l'office notarial de Maître France Malépart.
1. « Frais de notaire » : anatomie d'un terme trompeur
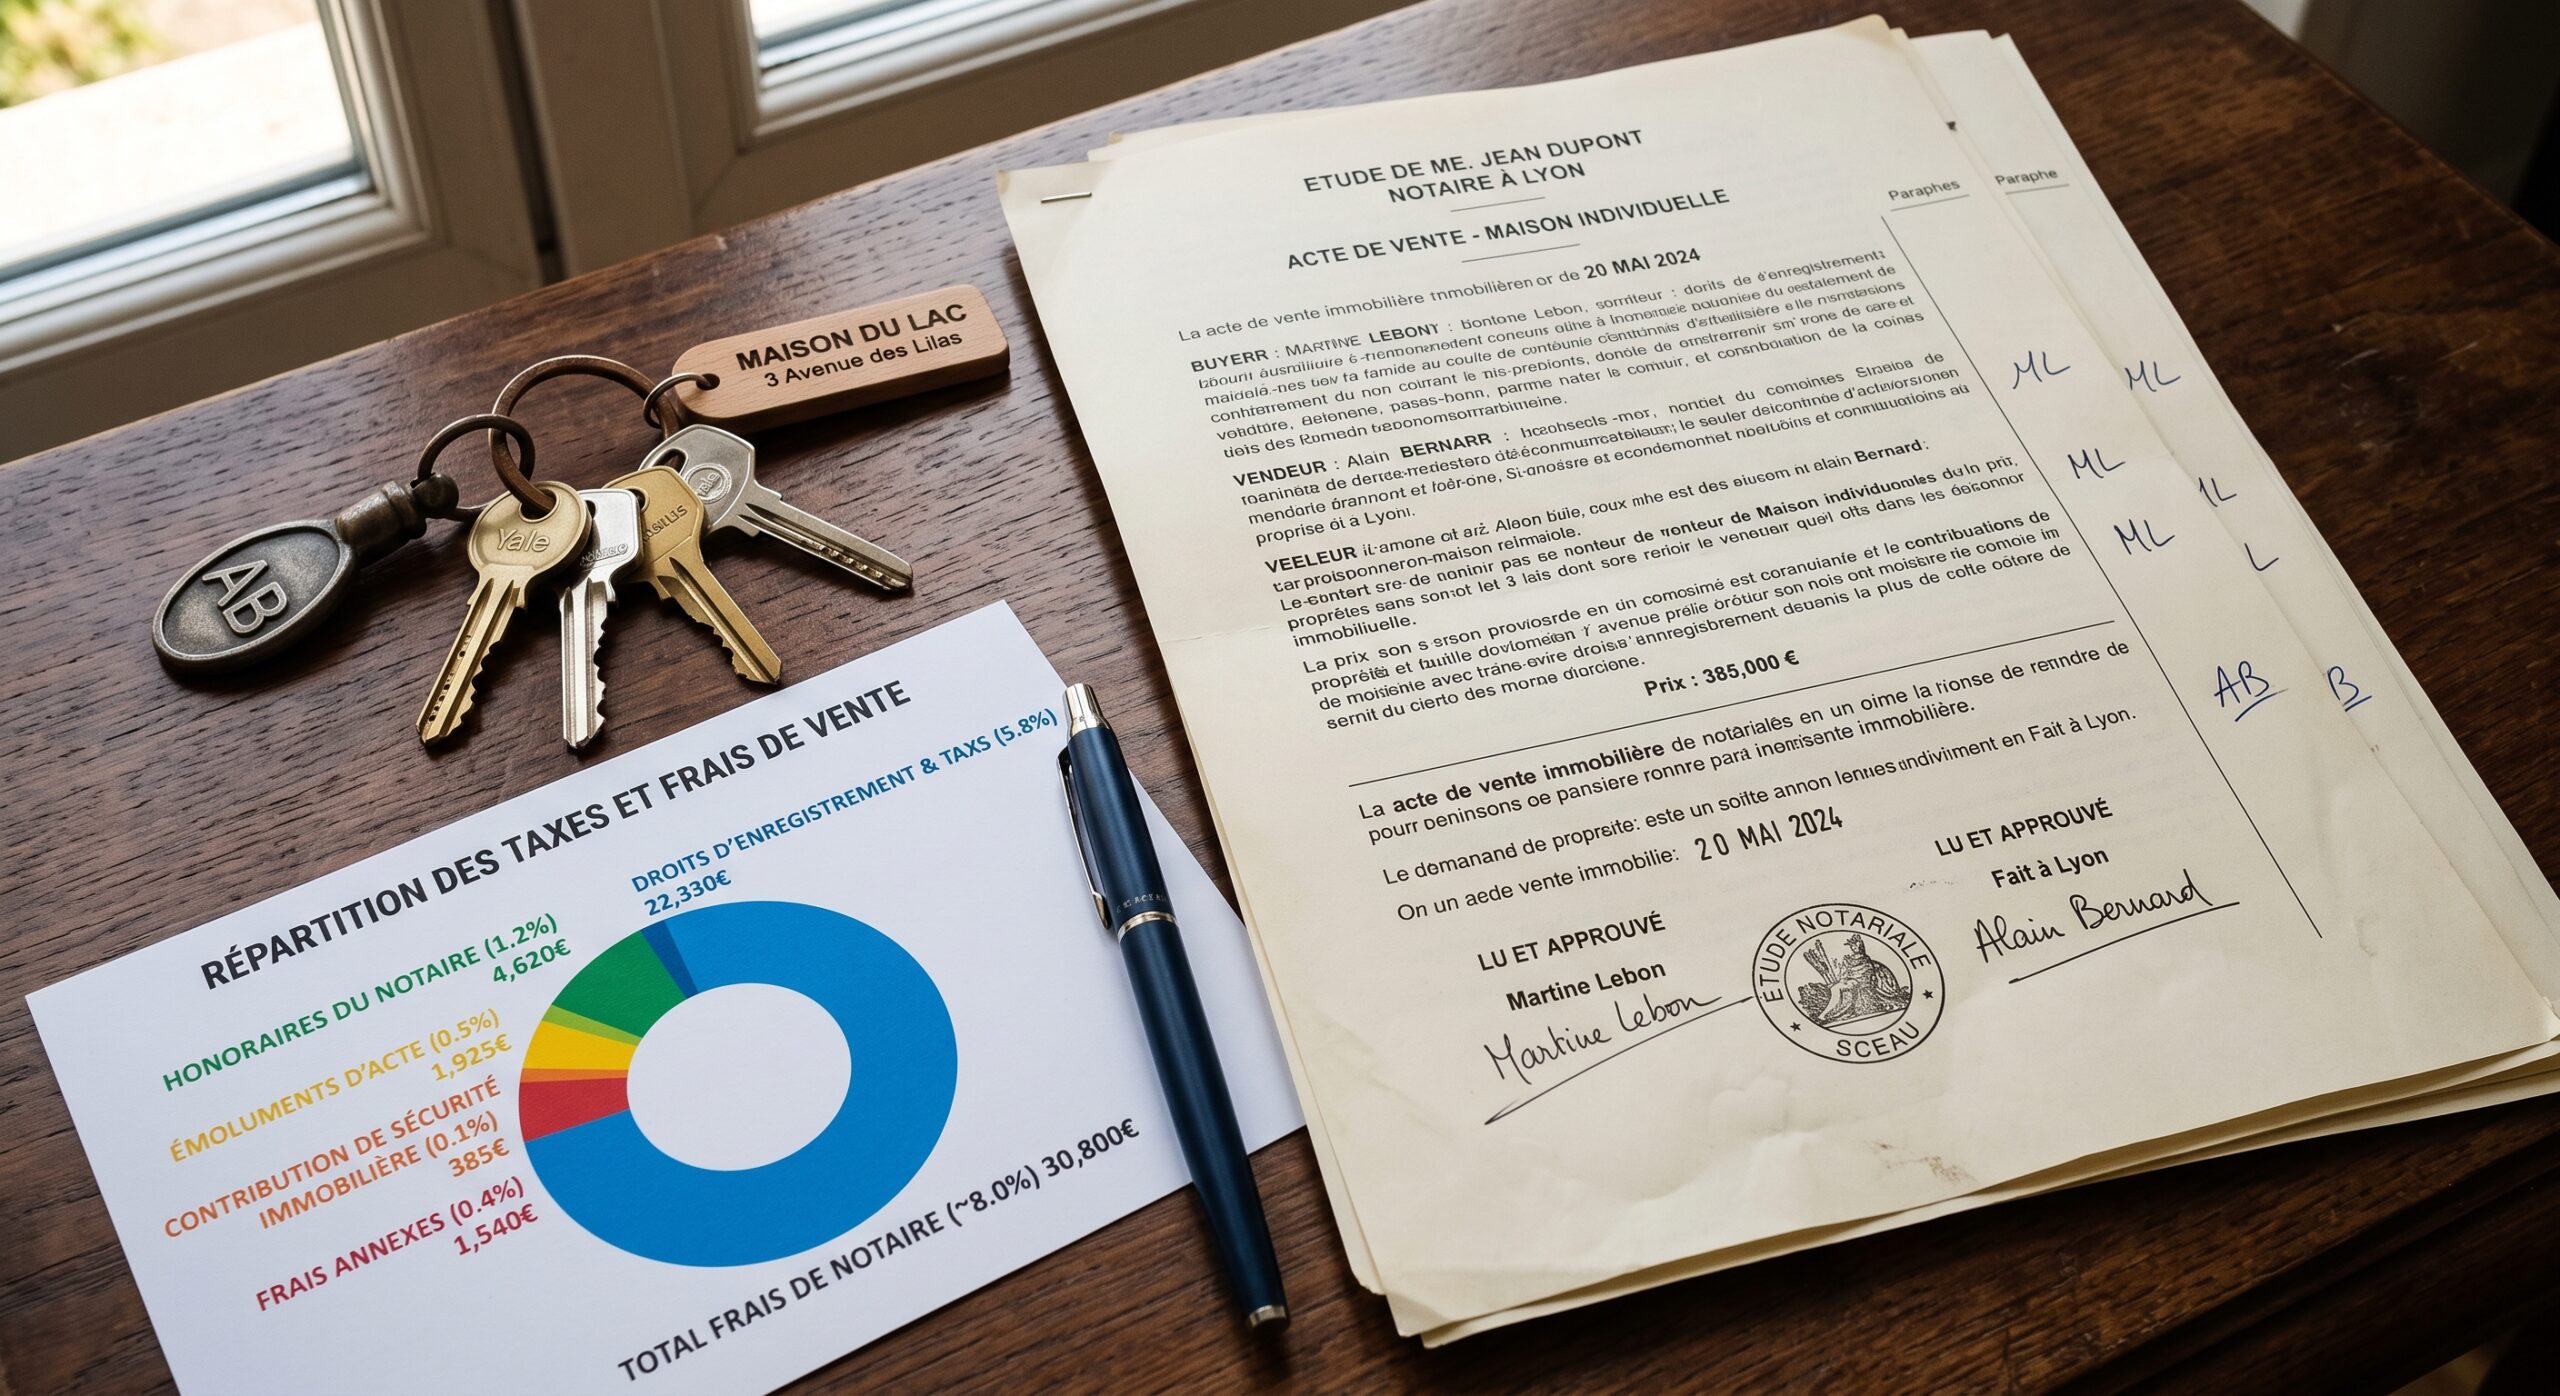
Dans l'ancien, les frais d'acquisition oscillent habituellement entre 7 % et 8 % du prix du bien (contre 2 % à 3 % dans le neuf). Loin d'alimenter les honoraires de l'étude, cette enveloppe globale se scinde en trois postes distincts dont la réalité comptable mérite d'être détaillée :
- Les droits de mutation (environ 80 % du total) : Ce sont les impôts perçus par le Trésor public pour le compte du Département, de la commune et de l'État. C'est ici que s'appliquent les DMTO et la taxe de publicité foncière.
- Les débours et frais annexes (environ 10 %) : Ce sont les sommes avancées par l'office pour rémunérer les intervenants tiers obligatoires (géomètre-expert, état hypothécaire auprès de la publicité foncière, extraits de cadastre, purge des droits de préemption urbain, frais d'urbanisme).
- La rémunération réelle de l'office (environ 10 %) : Il s'agit des émoluments du notaire. Ce tarif est strictement réglementé par l'État par un barème national dégressif par tranches, garantissant une égalité tarifaire parfaite sur l'ensemble du territoire français quel que soit le lieu d'implantation de l'étude.
Pour mieux comprendre la distinction entre l'accompagnement contractuel de l'agence et la mission d'authentification publique de l'étude, vous pouvez consulter notre article dédié sur le rôle complémentaire du notaire et de l'agent immobilier lors d'une transaction.
2. Les DMTO : comment s'organise l'impôt départemental et communal ?
Les Droits de Mutation à Titre Onéreux frappent chaque transfert de propriété d'immeuble à titre onéreux. La taxe standard de 5,80 % se ventile en trois strates légales :
- La part départementale : fixée historiquement à un plafond de 4,50 % pour la quasi-totalité des départements métropolitains.
- La part communale : fixée à 1,20 % revenant à la commune sur laquelle est situé le bien.
- Les frais d'assiette et de recouvrement perçus par l'État : soit 2,37 % calculés sur le montant de la part départementale (ce qui équivaut à environ 0,11 % de la valeur globale du bien).
Lorsque le législateur ouvre aux conseils départementaux la faculté de relever temporairement ce plafond (par exemple jusqu'à 5 % ou 5,50 % pour compenser la baisse générale des volumes de transactions), chaque collectivité décide souverainement de voter ou non cette augmentation. Pour un acquéreur, une hausse de 0,5 point sur la tranche départementale se traduit mécaniquement par une augmentation de 500 € par tranche de 100 000 € empruntée.
Cette fiscalité rend d'autant plus essentielle la préparation rigoureuse de votre apport personnel et le choix d'un bien adapté. Retrouvez à ce titre l'ensemble de nos annonces immobilières en Pays de Morlaix pour affiner vos critères de recherche.
3. Tableau comparatif : décomposition des frais pour l'achat d'une maison
Le tableau ci-dessous illustre la structure des frais d'acquisition pour l'achat d'un bien ancien de 200 000 € puis de 300 000 € dans le Finistère, permettant d'identifier immédiatement où va chaque euro versé :
| Poste de dépense | Bénéficiaire final | Base bien : 200 000 € | Base bien : 300 000 € |
|---|---|---|---|
| Droits de mutation (DMTO fiscaux) | Département (Finistère), Commune & État | ~ 11 615 € | ~ 17 420 € |
| Débours administratifs & formalités | Cadastre, hypothèques, documents d'urbanisme | ~ 1 200 € | ~ 1 350 € |
| Émoluments de l'office notarial | Rémunération réglementée de l'étude (TVA incluse) | ~ 2 450 € | ~ 3 250 € |
| Total approximatif provisionné | Environ 7,5 % à 8 % du montant d'achat | ~ 15 265 € | ~ 22 020 € |
4. Exemple concret : acquisition d'une maison de caractère à Morlaix
Prenons le cas de Julien et Klervi, qui concrétisent l'acquisition d'une maison en pierre située sur les hauteurs de Morlaix pour un montant de 260 000 €.
Leur plan de financement bancaire intégrait une réserve prévisionnelle de frais d'acte d'environ 20 000 €. Lors de la phase de préparation du compromis, plusieurs arbitrages concrets ont permis d'optimiser leur enveloppe :
- La déduction du mobilier négocié : La maison comportait une cuisine équipée récente et divers aménagements mobiliers évalués à leur juste valeur d'usage pour 10 000 €. En ventilant juridiquement le mobilier meublant du prix immobilier net, l'assiette taxable des DMTO a été ramenée de 260 000 € à 250 000 €, générant une économie fiscale directe d'environ 580 € sur les droits d'enregistrement.
- L'anticipation des travaux énergétiques : Le bien nécessitant une reprise d'isolation, l'étude a vérifié en amont les diagnostics techniques et l'audit énergétique obligatoire afin d'éviter tout retard de prêt. Sur ce point spécifique, vous pouvez relire notre point juridique sur les obligations DPE et audit énergétique lors d'une vente.
Grâce à cette approche rigoureuse et transparente menée au sein de notre étude, le couple a pu valider son offre en parfaite connaissance des coûts réels, sans aucun dépassement de budget au moment de signer l'acte authentique.
5. Comment optimiser légalement l'assiette des frais d'acquisition ?
S'il est impossible de déroger aux impôts légaux fixés par le Code général des impôts, deux leviers parfaitement encadrés permettent de limiter la facture fiscale globale au moment de l'achat :
1. Isoler la valeur des meubles meublants
Les droits d'enregistrement ne s'appliquent qu'aux biens immobiliers par nature ou par destination. Les meubles meublants (cuisine équipée non scellée, électroménager, poêle démontable, outillage de jardin) peuvent être valorisés sur une liste annexée au compromis. Attention toutefois : l'évaluation doit être sincère, justifiée par des factures ou une décote de vétusté réaliste, sous peine de redressement fiscal en cas de contrôle de l'administration.
2. Dissocier les honoraires de négociation de l'agence (charge acquéreur)
Lorsque le mandat de l'agence immobilière prévoit expressément des honoraires à la charge de l'acquéreur, les frais de notaire sont calculés sur le prix de vente net vendeur et non sur le prix « honoraires d'agence inclus » (FAI). Cette dissociation permet de ne pas payer de droits fiscaux sur la commission de négociation.
Foire Aux Questions : tout comprendre sur les DMTO et les frais d'acte
Quelle est la différence entre les émoluments et les débours du notaire ?
Les émoluments correspondent à la rémunération légale de l'office notarial pour la rédaction des contrats, les recherches juridiques et l'authentification de l'acte selon un barème réglementé national. Les débours, en revanche, correspondent aux frais réels engagés par le notaire pour le compte du client auprès de tiers et d'administrations (publicité foncière, extraits cadastraux, géomètre, pièces d'état civil). Ils sont refacturés à l'euro près sans aucune marge bénéficiaire.
Les frais d'acquisition peuvent-ils être négociés avec son notaire ?
La règle est stricte : les impôts (DMTO) et les débours ne sont en aucun cas négociables car ils reviennent directement à l'État et aux collectivités territoriales. Concernant les émoluments propres du notaire, la loi encadre très strictement les possibilités de remise : celles-ci ne sont envisageables qu'au-delà de certains seuils de prix élevés (immeubles supérieurs à 100 000 €) et doivent être accordées de manière uniforme et générale à l'ensemble des clients de l'office pour une catégorie d'actes donnée.
Pourquoi les frais sont-ils réduits dans l'immobilier neuf ?
Lors de l'achat d'un logement neuf en VEFA (Vente en l'État Futur d'Achèvement) ou tout juste achevé, l'opération est soumise à la TVA immobilière (20 %). En contrepartie, le législateur allège considérablement la taxe départementale de publicité foncière, qui est ramenée à environ 0,71 % au lieu de 5,80 %. C'est pourquoi les frais globaux d'acquisition ne représentent que 2 % à 3 % du montant dans le neuf, contre près de 8 % dans le bâti ancien.
Un projet, une interrogation ou une situation à débloquer ?
Les règles juridiques évoluent et chaque situation est unique. Qu’il s’agisse de sécuriser un projet immobilier, d’anticiper une transmission, de protéger vos proches ou de **propulser votre activité professionnelle**, l'Office France Malépart met sa haute technicité au service de vos intérêts. Prenons le temps d'analyser vos objectifs.
Vous avez un projet d'achat ou de vente ? Profitez de notre expertise en négociation :
Modernité, mobilité et rigueur d'un bout à l'autre de la France.
💡 Pour aller plus loin dans vos projets
L'Office Notarial France Malépart vous propose des espaces d'information et d'accompagnement pour vous guider dans vos démarches personnelles et professionnelles :